IVA en Venezuela 2026: alícuotas, exentos y qué debe llevar tu factura
Alícuota general de 16%, reducida de 8%, adicional para bienes de lujo, exentos y exportaciones: el IVA en 2026 explicado con ejemplos para tu negocio.
Por Breitmary Guerrero, Marketing en Rivtar · · 5 min de lectura
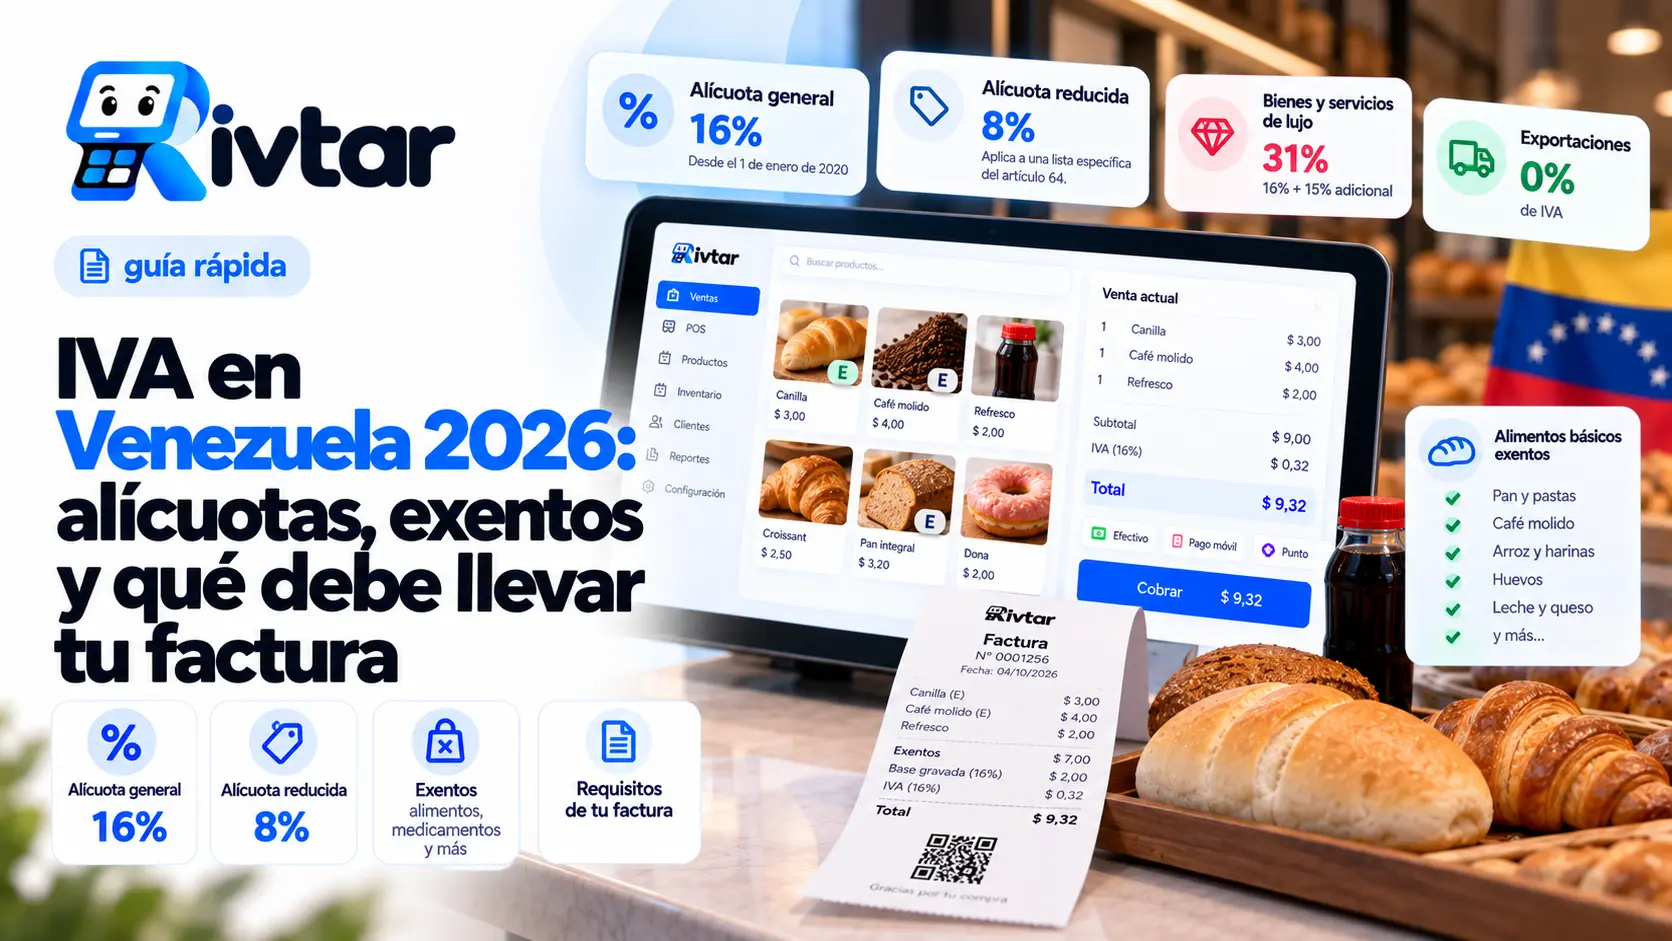
Imagina una panadería en Barquisimeto. En el mismo ticket salen un canilla, medio kilo de café molido y un refresco. ¿Cuál de los tres lleva IVA? Si dudaste, no eres la única persona: el IVA venezolano tiene varias alícuotas, una lista larga de exentos y reglas de factura que conviene tener claras.
Vamos con lo que está vigente en 2026, con ejemplos.
Las alícuotas vigentes
La Ley del IVA (reformada en enero de 2020, Gaceta Oficial N° 6.507 Extraordinario) permite al Ejecutivo fijar la alícuota general entre 8% y 16,5%. Hoy es de 16%, fijada por el Decreto N° 4.079 desde el 1 de enero de 2020 y reportada igual por PwC en su resumen revisado en enero de 2026.
Además de la general, hay otras cuatro situaciones que debes conocer:
- Reducida de 8%. Aplica a una lista corta del artículo 64: ganado caprino, ovino y especies menores para matadero o cría; carnes distintas a las de pollo, res y cerdo; mantecas; ciertos alimentos para esos animales; servicios profesionales prestados al Estado que no impliquen actos de comercio; y el transporte aéreo nacional de pasajeros.
- Adicional de 15% para bienes y servicios de lujo. Se suma a la general, así que el total llega a 31%. El artículo 61 incluye, entre otros, vehículos con valor igual o mayor a $40.000, motos desde $20.000, joyas y relojes desde $300, aeronaves y embarcaciones de uso recreativo o particular, y armas.
- 0% para exportaciones de bienes y servicios.
- Adicional por pagos en divisas o criptoactivos. La ley prevé una alícuota adicional de entre 5% y 25% para bienes y servicios pagados en moneda extranjera o en criptoactivos no emitidos por la República. Pero solo se aplica 30 días después de que el Ejecutivo publique un decreto fijando el porcentaje. El resumen de PwC de enero de 2026 la describe como pendiente de ese decreto, y al cerrar este artículo no encontramos uno publicado.
Qué está exento
El artículo 18 de la ley enumera las ventas de bienes exentas. Algunos ejemplos que ves a diario en una bodega o un minimercado: arroz; harinas de origen vegetal; pan y pastas alimenticias; huevos de gallina; sal; azúcar y papelón (salvo los de uso industrial); café tostado, molido o en grano; leche; queso blanco; margarina y mantequilla; carnes de pollo, res y cerdo; atún y sardinas enlatados en ciertas presentaciones; mayonesa; avena; aceites comestibles (salvo el de oliva). También los medicamentos, los libros y periódicos, las sillas de ruedas y las prótesis, entre otros.
El artículo 19 lista los servicios exentos, como el transporte terrestre y acuático nacional de pasajeros, los servicios educativos de instituciones registradas, los servicios médicos, odontológicos y de hospitalización, y el suministro residencial de electricidad, agua y gas.
Si importas, hay un matiz. El Decreto N° 5.196 (Gaceta Oficial N° 6.952 Extraordinario, 31 de diciembre de 2025) suspendió la exención del IVA para la importación de esos bienes y la sustituyó por un régimen de exoneración con requisitos y lista de códigos arancelarios, vigente hasta el 31 de diciembre de 2026. El decreto habla de importaciones, no de las ventas dentro del país que enumera el artículo 18; si importas directo, revísalo con tu agente de aduanas.
El ejemplo de la panadería
Con una tasa inventada de Bs 850 por dólar:
| Producto | Precio | IVA |
|---|---|---|
| Canilla (E) | $3,00 | Exento |
| Café molido (E) | $4,00 | Exento |
| Refresco | $2,00 | $0,32 (16%) |
Total: $9,32. En bolívares: exentos Bs 5.950,00; base gravada Bs 1.700,00; IVA Bs 272,00; total Bs 7.922,00. En la factura, el pan y el café van marcados con "(E)".
Contribuyente ordinario, formal y especial
Ordinario. Según el artículo 5, es contribuyente ordinario quien, como parte de su actividad, realiza operaciones gravadas: comerciantes, industriales, prestadores habituales de servicios. Cobra IVA en la factura, lo declara por períodos de un mes calendario (artículo 32) y puede descontar el IVA de sus compras, siempre que esté bien documentado.
Formal. La figura sigue existiendo. El artículo 8 dice que son contribuyentes formales quienes realizan exclusivamente actividades u operaciones exentas o exoneradas. No pagan IVA, pero sí deben cumplir los deberes formales de los ordinarios, que el SENIAT puede simplificar por providencia. Fíjate en la palabra "exclusivamente": la ley no fija un tope de ingresos, y basta una sola operación gravada para dejar de ser formal. Sus facturas deben llevar la leyenda "Contribuyente Formal", según la Providencia SNAT/2011/00071.
Especial. El SENIAT califica a algunos contribuyentes como sujetos pasivos especiales. Entre otras cosas, retienen IVA cuando compran a contribuyentes ordinarios. Desde el 1 de agosto de 2025 rige la Providencia SNAT/2025/000054 (Gaceta Oficial N° 43.171 del 16 de julio de 2025), que fija la retención general en 75% del impuesto y sumó como agentes a las personas naturales calificadas como especiales que tienen firma personal.
Un ejemplo: le vendes a un sujeto pasivo especial por $1.000 más $160 de IVA. Te retiene el 75% del IVA, $120, y te paga $1.040 (en su equivalente en bolívares), junto con el comprobante de retención. Guarda ese comprobante: lo necesitas para tu declaración.
Qué debe llevar tu factura
La ley pide que el IVA vaya en partida separada del precio. Y la Providencia 00071, en su artículo 13, detalla lo que debe llevar la factura de un contribuyente ordinario en formato o forma libre:
- La denominación "Factura", número consecutivo y número de control.
- Tu nombre o razón social, domicilio fiscal y RIF.
- Fecha de emisión.
- Nombre o razón social y RIF del comprador.
- Descripción, cantidad y monto de lo vendido, con "(E)" en lo exento.
- Base imponible separada por alícuota, y el IVA de cada una.
- Total de la venta.
- Si el precio está en divisas, ambas cantidades y el tipo de cambio aplicado.
Si usas máquina fiscal, el artículo 14 tiene su propia lista con la misma lógica. Y en las ventas a quien no es contribuyente, la ley dice que las facturas no originan derecho a crédito fiscal.
Esto es información general; si tienes dudas sobre tu caso, consulta con un contador.
Preguntas frecuentes
¿El IVA se calcula sobre el precio en dólares o en bolívares?
Si el precio está en divisas, la base se convierte a bolívares con el tipo de cambio del día de la venta (artículo 25 de la Ley del IVA). La factura muestra ambas cantidades y la tasa usada.
Si solo vendo productos exentos, ¿tengo que facturar?
Sí. Serías contribuyente formal: no pagas IVA, pero tienes los mismos deberes formales, incluida la emisión de facturas con la leyenda "Contribuyente Formal".
¿Existe un IVA adicional por pagar en dólares?
La ley lo prevé (entre 5% y 25%), pero necesita un decreto del Ejecutivo que fije el porcentaje y rige 30 días después de publicado. Al cerrar este artículo no encontramos ese decreto.
¿Cuánto IVA paga un carro de lujo?
Si su valor en aduana o su precio de fábrica en el país es igual o mayor a $40.000, lleva la general de 16% más la adicional de 15%: 31% en total.
Fuentes
- Ley que establece el Impuesto al Valor Agregado, texto de la reforma de 2020, Gaceta Oficial N° 6.507 Extraordinario (Asamblea Nacional)
- PwC Worldwide Tax Summaries: Venezuela, Corporate, Other taxes (revisado en enero de 2026)
- Acceso a la Justicia: Alícuota impositiva del IVA (Decreto N° 4.079)
- Grant Thornton Venezuela: Resumen del Decreto N° 5.196 de suspensión de exenciones del IVA a la importación
- Banca y Negocios: Personas naturales con firma personal serán agentes de retención del IVA (Providencia SNAT/2025/000054)
- IVECOFI: Providencia SNAT/2011/00071, Normas Generales de Emisión de Facturas y otros Documentos