Bre-B para negocios: cómo recibir pagos con llaves y QR
Qué es Bre-B, el sistema de pagos inmediatos del Banco de la República: llaves, cuánto se puede recibir, costos y cómo encaja con Nequi y Daviplata.
Por Breitmary Guerrero, Marketing en Rivtar · · Actualizado el · 5 min de lectura
Hasta hace poco la escena era así: el cliente saca el celular para pagarte, tú tienes Daviplata, él tiene Nequi o una app de banco, y empieza el "¿no tienes otra cuenta?". A veces se resolvía con una transferencia que llegaba al día siguiente. Otras veces el cliente terminaba buscando un cajero.
Bre-B vino a resolver justo eso. Si tienes un negocio en Colombia, vale la pena entender cómo funciona, porque cambia la forma de cobrar en el mostrador y por WhatsApp.
Qué es Bre-B
Es el sistema de pagos inmediatos del Banco de la República. Conecta a bancos, billeteras digitales, cooperativas y otras entidades para que la plata pase de una a otra en segundos, a cualquier hora, incluidos domingos y festivos.
Bre-B no es una app nueva ni reemplaza a tu banco. Es la carretera por la que ahora circulan las transferencias entre entidades. Tú sigues usando la app de siempre; lo que cambia es que desde ella puedes pagarle o cobrarle a alguien que tiene su plata en otra entidad.
El registro de llaves abrió en julio de 2025, el mecanismo del Banco de la República que hace posible la interoperabilidad empezó a funcionar el 23 de septiembre y la operación plena arrancó el 6 de octubre de 2025. Según el documento técnico del Banco de la República, cada transferencia se liquida en un máximo de 20 segundos y el sistema opera 24/7.
Las llaves: el número que reemplaza al número de cuenta
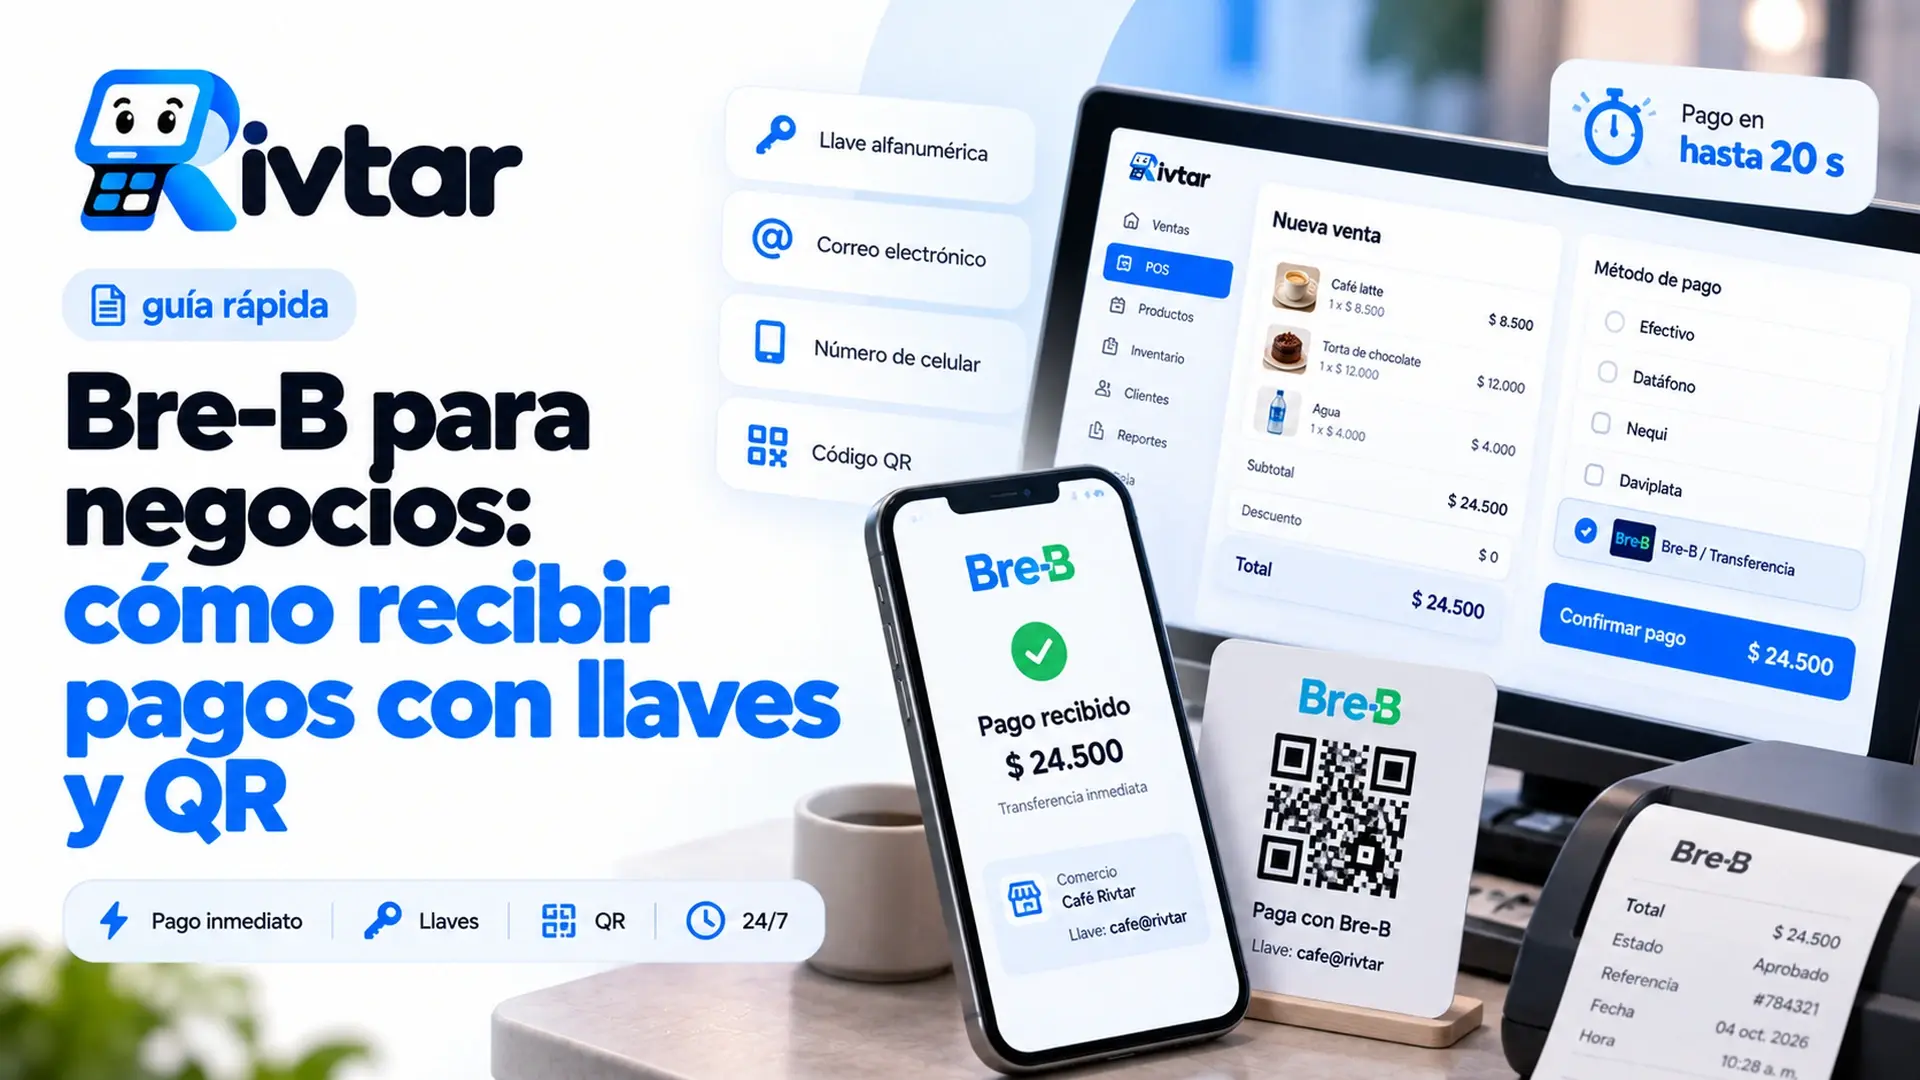
Para recibir plata por Bre-B no necesitas dar tu número de cuenta. Das una llave, que es un dato fácil de recordar asociado a tu cuenta:
- Tu número de celular.
- Tu número de documento de identidad.
- Tu correo electrónico.
- Un código alfanumérico (en Nequi, por ejemplo, es un usuario que empieza con @).
- Para negocios, una llave de comercio. En Nequi, la llave de Nequi Negocios empieza por 00.
Una cuenta puede tener varias llaves, pero cada llave apunta a una sola cuenta. Eso importa: si registras tu celular como llave en Nequi, las transferencias que lleguen a ese celular por Bre-B van a Nequi, no a tu cuenta de ahorros en otro banco.
Cómo recibe pagos un negocio
Pongamos que tienes una frutería en Cali y cobras casi todo por transferencia. Esto es lo práctico:
- Registra una llave en la cuenta donde quieres recibir la plata del negocio. Si tu entidad ofrece llave de comercio, úsala: separa lo del negocio de lo personal.
- Ten tu código QR a la vista. Muchas entidades generan un QR asociado a tu llave. El cliente lo escanea desde su propia app, sea del banco que sea.
- Confirma en tu app, no en el celular del cliente. El pago es tuyo cuando lo ves en tus movimientos. Con Bre-B eso tarda segundos, así que no hay razón para entregar antes de verlo.
- Anota cada pago con su medio en tu caja. Si una transferencia queda registrada como efectivo, o todo va a un solo renglón de "otros", el cierre del día se vuelve un rompecabezas.
Para ventas por WhatsApp o domicilio, la llave hace lo mismo: el cliente la escribe en su app, ve tu nombre parcialmente oculto antes de confirmar y te paga. Ese nombre en pantalla le da tranquilidad de que la plata va para el lugar correcto.
Cuánto se puede recibir y cuánto cuesta
El límite que fija la norma es de 1.000 UVB por operación. Con la UVB de 2026 en $12.110, son $12.110.000 por transferencia. Cada entidad puede poner topes más bajos según el producto y el perfil del cliente: Nequi, por ejemplo, informa un máximo de $3.000.000 por transacción.
Sobre costos, lo que hay que saber es que cada entidad define sus tarifas. Para personas, entidades como Bancolombia anuncian envíos y recepciones sin costo. Para negocios, la cosa varía: hay entidades que no cobran por recibir con la llave de comercio y otras que pueden pactar una comisión con el cliente. Antes de imprimir tu QR, pregúntale a tu banco o billetera cuánto te cobran por recibir.
Bre-B, Nequi y Daviplata: cómo encajan
Nequi y Daviplata siguen existiendo y siguen siendo tus apps. Lo nuevo es que dentro de ellas aparece Bre-B, y con eso puedes recibir de clientes de cualquier entidad participante sin pedirles que se abran otra cuenta.
Lo que no cambia son las reglas de tu producto. Si tu Nequi es un depósito de bajo monto, en 2026 tiene un tope mensual de 210,5 UVT, es decir $11.024.727, y si llegas a ese tope no puedes recibir más. Para un negocio con buen movimiento eso se queda corto rápido. Si ese es tu caso, revisa con tu entidad una cuenta de ahorros o una cuenta para negocios.
En qué va Bre-B en 2026
El Banco de la República reporta que, tras seis meses de operación, Bre-B superaba los 34 millones de usuarios registrados. A enero de 2026 tenía 218 entidades vinculadas, entre ellas 26 bancos y 153 cooperativas. Dicho de otra forma: es muy probable que tu cliente ya tenga una llave, aunque no sepa que se llama así.
Cuidados básicos
Las transferencias por Bre-B son inmediatas y, una vez enviadas, no se reversan como un pago con tarjeta. Por eso, antes de confirmar un pago a un proveedor, revisa el nombre (parcialmente oculto) que te muestra la app para esa llave.
Del lado del cobro, dos reglas. Para recibir un pago no tienes que abrir ningún enlace: si alguien te manda un link "para que te llegue la plata", desconfía. Y un pantallazo no es un pago; el pago es lo que ves en tu app.
En la caja de Rivtar cada venta queda con su medio de pago y el turno se cierra con arqueo por método, así que lo que entra por transferencia no se mezcla con el efectivo y lo puedes comparar con los movimientos de tu cuenta.
Preguntas frecuentes
¿Bre-B tiene costo para mi negocio?
Depende de tu entidad. Cada banco o billetera define sus tarifas; para personas suele ser gratis y para negocios algunas entidades cobran una comisión por recibir. Pregunta antes de empezar a usarlo.
¿Cuánto puedo recibir por Bre-B en una sola transferencia?
La norma permite hasta 1.000 UVB por operación, que en 2026 son $12.110.000. Tu entidad o la del cliente pueden tener topes más bajos.
¿Tengo que cambiarme de banco para usar Bre-B?
No. Bre-B funciona dentro de las apps de las entidades participantes. Solo tienes que registrar una llave en la cuenta donde quieres recibir.
¿Qué llave le conviene a un negocio?
Si tu entidad ofrece llave de comercio, esa es la más ordenada, porque separa los cobros del negocio de tus movimientos personales. Si no, un código alfanumérico evita tener que dar tu celular o tu cédula a cada cliente.
Fuentes
- Banco de la República: Bre-B (pagos inmediatos)
- Banco de la República: Bre-B, Sistema de Pagos Inmediatos Interoperado de Colombia. Diseño, implementación y perspectivas (documento técnico, febrero de 2026)
- Colombia Fintech: resumen del documento técnico de Bre-B del Banco de la República (marzo de 2026)
- Noticias Caracol: Hoy arranca Bre-B, cómo registrar su llave (6 de octubre de 2025)
- Siempre al Día: valor de la UVB 2026 (Resolución 3488 de 2025 del Ministerio de Hacienda)
- Nequi: Bre-B en Nequi
- Nequi: Depósito de bajo monto, diferencias y topes
- Bancolombia: Bre-B sin enredos, resolvemos tus dudas
- Infobae: Ya puede enviar y recibir dinero a través de Bre-B, ABC del sistema (6 de octubre de 2025)
- Infobae: Bre-B tiene tope, el máximo que puede transferir en 2026 (abril de 2026)