Nequi, Daviplata, datáfono y efectivo: cómo cuadrar la caja
Cómo hacer el arqueo por método de pago, por qué un pantallazo no es un pago confirmado y una rutina sencilla para cerrar la caja sin descuadres.
Por Breitmary Guerrero, Marketing en Rivtar · · Actualizado el · 6 min de lectura
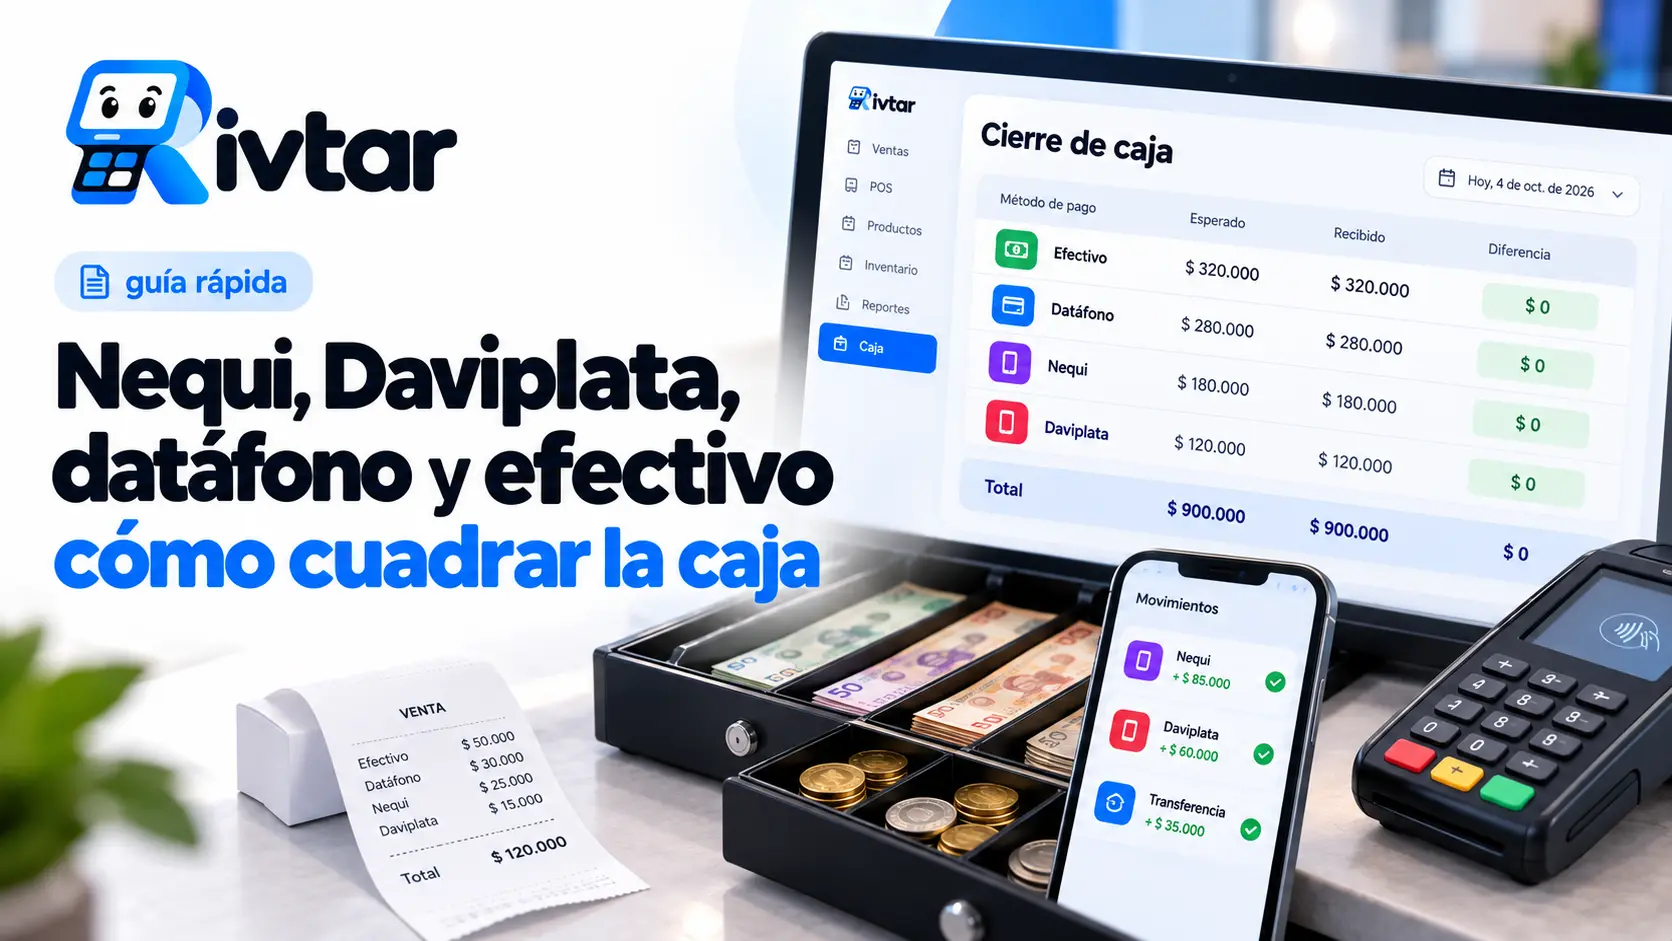
Son las 9:40 de la noche en tu cafetería. El sistema dice que vendiste $1.284.000. En el cajón hay un fajo de billetes, el datáfono tiene su tirilla de cierre, el celular del negocio tiene un montón de notificaciones y tu cajera jura que todo el mundo pagó. Pero algo no da. Falta plata, o sobra, y nadie sabe por dónde empezar a buscar.
Casi siempre el problema no es de honestidad sino de método: se cuadró todo junto, como si efectivo, tarjeta y transferencias fueran lo mismo. No lo son, y cada uno se revisa distinto.
Por qué se descuadra la caja
Las causas más comunes son pocas y se repiten:
- Una venta se registró con un método y se cobró con otro ("la marqué en efectivo pero me pagó por Nequi").
- Pagos divididos: una parte en billetes y otra por transferencia, registrados como uno solo.
- Vueltos mal dados en hora pico.
- Gastos pagados con la plata del cajón (el hielo, el domicilio, el gas) sin dejar soporte.
- Un "pago" que en realidad era un pantallazo y nunca llegó.
- Confundir lo que vendiste con tarjeta con lo que el banco te abona después.
La solución de fondo es una sola regla: cada venta se registra con su método de pago en el momento de cobrar, no al final del día de memoria.
El arqueo por método de pago
Arquear es comparar lo que el sistema dice que debería haber con lo que de verdad hay, y hacerlo por separado para cada método. Así, si hay diferencia, sabes en qué cajón buscar.
Efectivo
Empieza con la base del día (lo que dejaste para vueltos). A eso súmale las ventas en efectivo y réstale los gastos que salieron del cajón, cada uno con su factura o su papelito firmado. El resultado es lo que debería haber. Luego cuenta por denominación: billetes de $100.000, de $50.000, de $20.000, y así hasta las monedas. Contar por denominación parece lento, pero evita el clásico error de contar dos veces el mismo fajo.
Datáfono
Compara el total de ventas con tarjeta registradas en tu caja con el reporte de cierre del datáfono. Esos dos números deberían coincidir el mismo día.
Lo que no va a coincidir es el abono en tu cuenta, porque al valor vendido se le descuentan la comisión y, según tu caso, las retenciones que aplique la entidad. No mezcles las dos conciliaciones: la del día es ventas contra datáfono; la del abono se hace aparte, con el extracto.
Nequi, Daviplata y Bre-B
Aquí está la trampa. La única fuente válida es el historial de movimientos de la cuenta del negocio, abierto en tu propio celular o computador. No el pantallazo del cliente, ni el mensaje reenviado, ni el "ya te pagué" de un domiciliario.
Si recibes por varias apps, separa cada una en tu registro. Y si ya usas llaves de Bre-B, anótalo como un método aparte: el dinero llega en segundos a la cuenta donde registraste la llave, así que es fácil de verificar al momento.
Un cierre de ejemplo
Pongamos que el día de la cafetería quedó así en el sistema:
- Efectivo: $402.000
- Tarjeta: $516.000
- Nequi: $221.000
- Bre-B a la cuenta del negocio: $145.000
- Total: $1.284.000
Ahora el arqueo, método por método.
En efectivo, la base era $100.000 y se pagaron $30.000 de hielo con factura. Debería haber $100.000 + $402.000 − $30.000 = $472.000. Al contar hay $470.000. Faltan $2.000, lo típico de un vuelto mal dado. Se anota la diferencia y se sigue.
En tarjeta, el reporte de cierre del datáfono dice $516.000. Cuadra.
En Nequi, el historial de movimientos del día suma $196.000. Faltan $25.000. Revisando las ventas, aparece una de $25.000 registrada como Nequi a las 7:15 p. m. que no está en los movimientos. Alguien mostró un comprobante y se fue. Ese es el tipo de diferencia que no se arregla contando otra vez: hay que buscar la venta puntual.
En Bre-B, los movimientos suman $145.000. Cuadra.
Separado así, el descuadre de $27.000 deja de ser un misterio: $2.000 de vueltos y $25.000 de un pago que nunca llegó.
Pantallazos: por qué no son pagos
Hay una modalidad de estafa sobre la que Nequi ha advertido públicamente: la persona pide el producto, muestra en su celular un "comprobante" de transferencia que parece real, y se va. El dinero nunca se movió.
Nequi lo dice sin rodeos: recibir una captura de pantalla no significa que el dinero haya llegado. En septiembre de 2026 la app destacó su función "Comprobar un pago", que permite escanear el código QR del comprobante desde la app de Nequi y ver fecha, hora, monto y destinatario de la transacción. Ese QR solo se puede escanear durante los cinco minutos siguientes a su generación.
Para tu negocio, esto se traduce en tres hábitos:
- No entregues el producto hasta ver el pago en los movimientos de tu propia cuenta.
- Si hay fila, ten a una persona encargada de confirmar los pagos digitales, con el celular del negocio a la mano.
- Los movimientos reales no desaparecen. Si "llegó" y después no está, nunca llegó.
No hace falta tratar a cada cliente como sospechoso. Basta con que la regla sea la misma para todos: "te confirmo en un segundo y listo".
Cuenta del negocio y cuenta personal
Recibir los pagos del negocio en tu Nequi personal es cómodo al principio y un problema después. Primero, porque mezclar la plata de la casa con la del negocio vuelve imposible saber cuánto vendiste de verdad.
Segundo, por los topes. Si tu Nequi es un depósito de bajo monto, en 2026 tiene un límite mensual de 210,5 UVT, es decir $11.024.727. Si lo alcanzas, no puedes recibir más plata ese mes. Para un negocio con movimiento, eso llega rápido.
Y tercero, si eres una persona natural que no es responsable de IVA, una de las condiciones para mantenerte así es que tus consignaciones y depósitos no superen 3.500 UVT en el año ($183.309.000 con la UVT de 2026). Todo lo que entra a tu cuenta cuenta, sea de ventas o no. Tener una cuenta para el negocio ayuda a que esa cifra refleje la realidad.
Una rutina de cierre que sí se cumple
- Al abrir, registra la base de efectivo.
- En cada venta, marca el método de pago correcto; si es dividido, regístralo dividido.
- Cada gasto del cajón sale con soporte.
- Al cerrar, saca el reporte de ventas por método de pago.
- Arquea cada método por separado: efectivo contado, datáfono contra su cierre, transferencias contra los movimientos de cada app.
- Anota las diferencias con su explicación, aunque sean de $2.000.
- Una vez por semana, concilia los abonos del datáfono y de las apps con tu extracto.
Si usas Rivtar, el cierre de caja te muestra lo vendido por cada método de pago, así que puedes ir directo a comparar cada cifra con su fuente en lugar de sumar tirillas a mano.
Preguntas frecuentes
¿Qué hago si me falta plata en la caja?
Arquea por método de pago antes de volver a contar el efectivo. Si la diferencia está en transferencias, busca la venta puntual que no aparece en los movimientos. Si está en efectivo y es pequeña, suele ser de vueltos.
¿Puedo aceptar pantallazos cuando hay mucha fila?
Es justo cuando más riesgo hay. Confirma en los movimientos de tu cuenta antes de entregar. Si usas Nequi, la opción "Comprobar un pago" permite validar el QR del comprobante durante los cinco minutos siguientes a su generación.
¿Por qué el banco me abona menos de lo que vendí con tarjeta?
Porque al abono se le descuentan la comisión del datáfono y, según tu caso, retenciones. Por eso las ventas del día se comparan con el reporte de cierre del datáfono, y el abono se concilia aparte.
¿Cada cuánto debo hacer el arqueo?
Como mínimo, al cierre de cada día. Si hay cambio de turno, también en cada cambio, para que cada persona responda por su caja.
Fuentes
- Infobae: Nequi tiene una función para detectar comprobantes falsos (24 de septiembre de 2026)
- Noticias RCN: Nequi alertó sobre nueva estafa con pagos falsos
- Nequi: Depósito de bajo monto, diferencias y topes
- Banco de la República: Bre-B (pagos inmediatos)
- Siempre al Día: Personas naturales obligadas a facturar en 2026