Facturación electrónica para pequeños negocios en Colombia en 2026
Quién está obligado a facturar electrónicamente en 2026, qué necesitas de verdad (habilitación, proveedor, numeración) y los errores más comunes.
Por Breitmary Guerrero, Marketing en Rivtar · · Actualizado el · 5 min de lectura
Abriste tu tienda de ropa hace unos meses, las ventas van bien y de pronto llegan dos preguntas en la misma semana. Un cliente que compra uniformes para su empresa te dice que sin factura electrónica no te puede pagar. Y tu contador te pregunta si ya revisaste lo de la DIAN. Tranquilo: no es tan complicado como suena, pero sí conviene hacerlo en orden.
Esta es una guía práctica, no un tratado. La idea es que sepas si estás obligado, qué necesitas de verdad y en qué se equivoca la gente cuando empieza.
Primero: ¿estás obligado a facturar?
La regla general está en la Resolución 000165 de 2023 de la DIAN. Deben facturar, entre otros:
- Los responsables de IVA.
- Los responsables del impuesto nacional al consumo (INC), como los restaurantes y cafeterías que cobran ese impuesto.
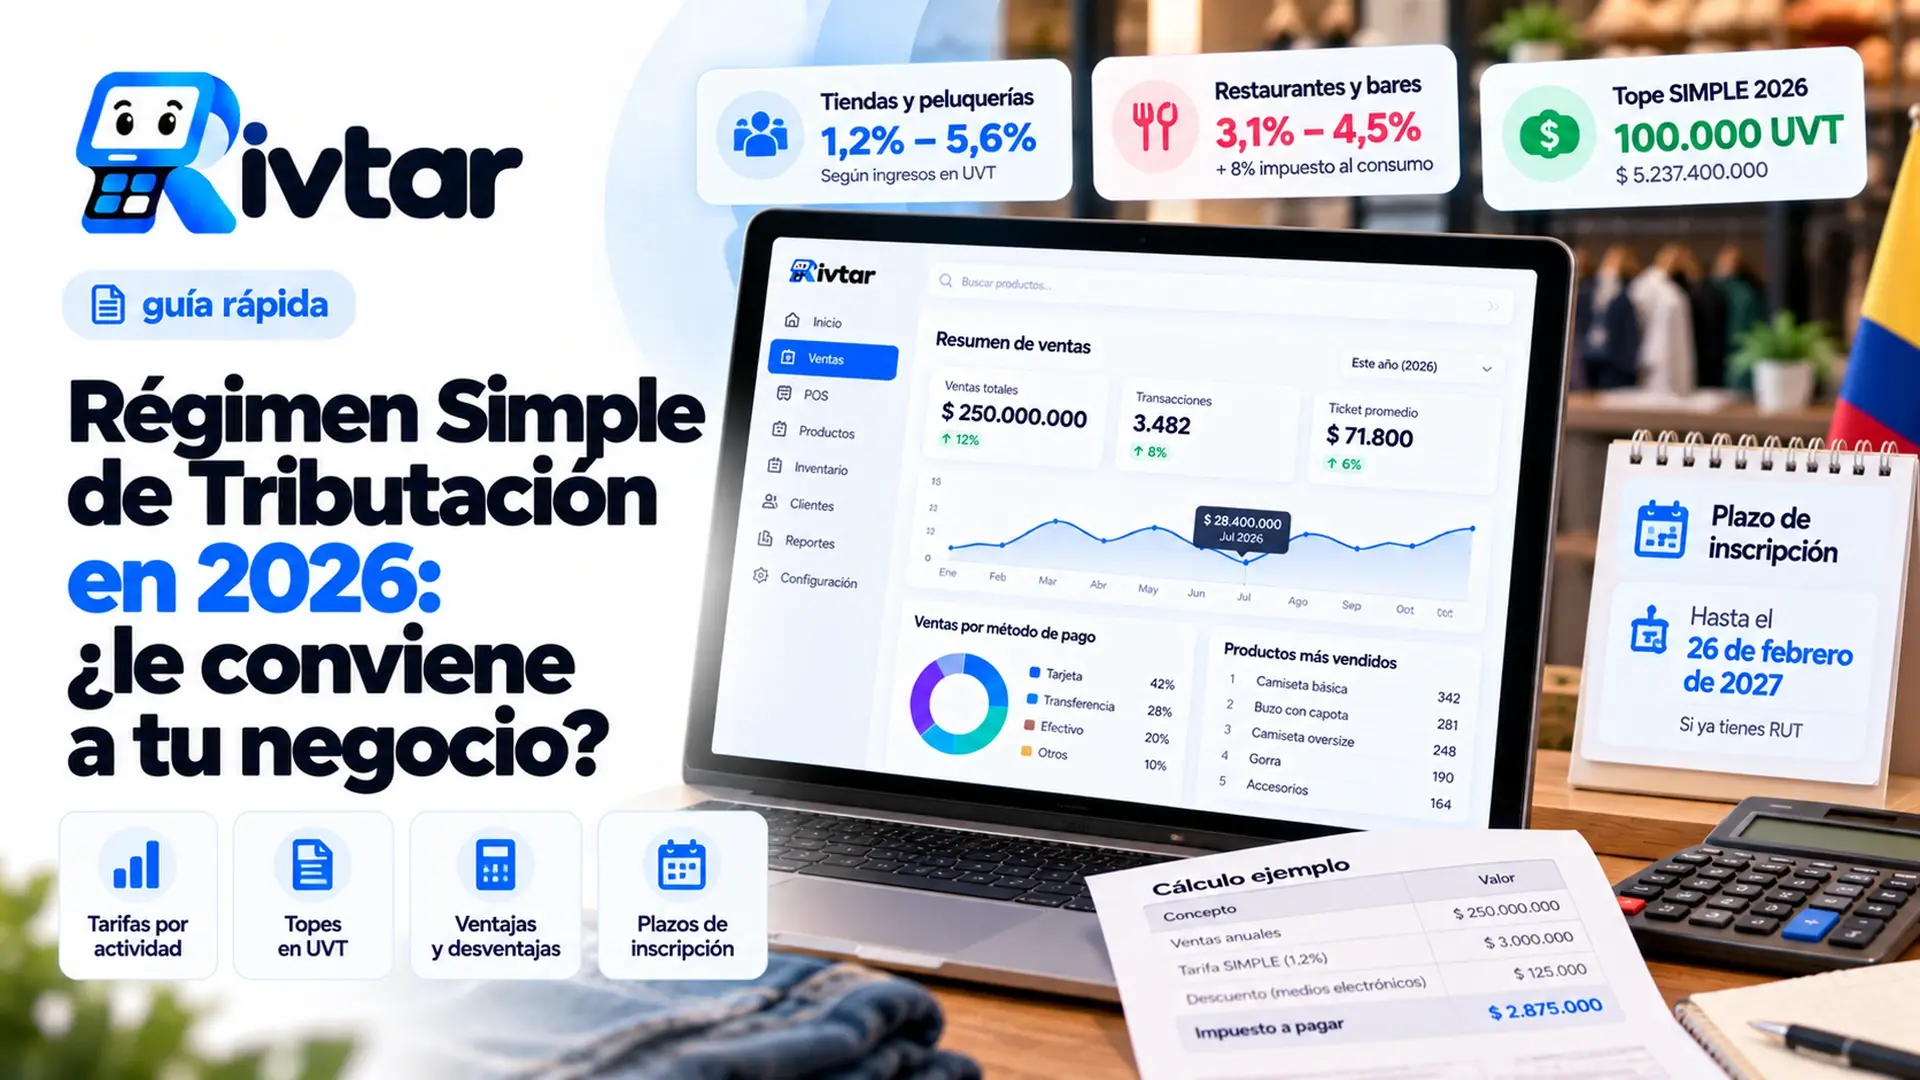
- Los inscritos en el Régimen Simple de Tributación (RST), sin importar cuánto vendan.
- En general, comerciantes y quienes prestan servicios. Una SAS, por ejemplo, factura.
Y para los obligados, la regla hoy es la factura electrónica.
Los que no están obligados
La principal excepción es la persona natural que no es responsable de IVA (o de INC, si tiene un restaurante o un bar) y cumple todas las condiciones de la ley al mismo tiempo. Para el IVA, las más importantes son:
- Ingresos brutos de la actividad por debajo de 3.500 UVT en el año anterior y en el año en curso. Con la UVT de 2026 en $52.374, eso da $183.309.000.
- Máximo un establecimiento de comercio.
- No explotar franquicias, concesiones ni regalías en ese establecimiento, y no ser usuario aduanero.
- No haber firmado contratos de venta de bienes o servicios gravados por 3.500 UVT o más, ni en el año anterior ni en el año en curso.
- Consignaciones bancarias, depósitos o inversiones por debajo de 3.500 UVT, también en el año anterior y en el año en curso.
Pongamos que tienes un minimercado y vendes unos $14 millones al mes. Al año son $168 millones, por debajo del tope. Pero si abres un segundo local, o si por tu cuenta pasan también plata personal, arriendos o préstamos y las consignaciones superan el límite, dejas de cumplir. Basta con que falle una condición.
Dos detalles más. Si estás en el Régimen Simple, facturas electrónicamente aunque vendas poco. Y si no estás obligado pero decides facturar por tu cuenta, quedas sujeto a las mismas reglas que los obligados.
Lo que necesitas de verdad
Si estás obligado, el camino tiene cinco pasos.
- RUT al día, con tu correo electrónico actualizado. La DIAN lo exige para la habilitación.
- Elegir cómo vas a facturar. Hay tres caminos: la solución gratuita de la DIAN, un proveedor tecnológico habilitado o un software propio (este último, solo si tienes quién lo desarrolle).
- Registro y habilitación. Te registras en el portal de habilitación de la DIAN, eliges tu modalidad y pasas un set de pruebas: facturas y notas de prueba que el sistema valida. Con la solución gratuita son 2 facturas, 1 nota débito y 1 nota crédito.
- Numeración. Solicitas la autorización de numeración de facturación en el sistema MUISCA. Ahí defines un prefijo de hasta cuatro caracteres y un rango de números, y luego lo asocias a tu solución de facturación. También se piden rangos para contingencia.
- Fecha de inicio. Cuando registras la fecha en la que empiezas a facturar, tu RUT se actualiza con la responsabilidad 52, facturador electrónico.
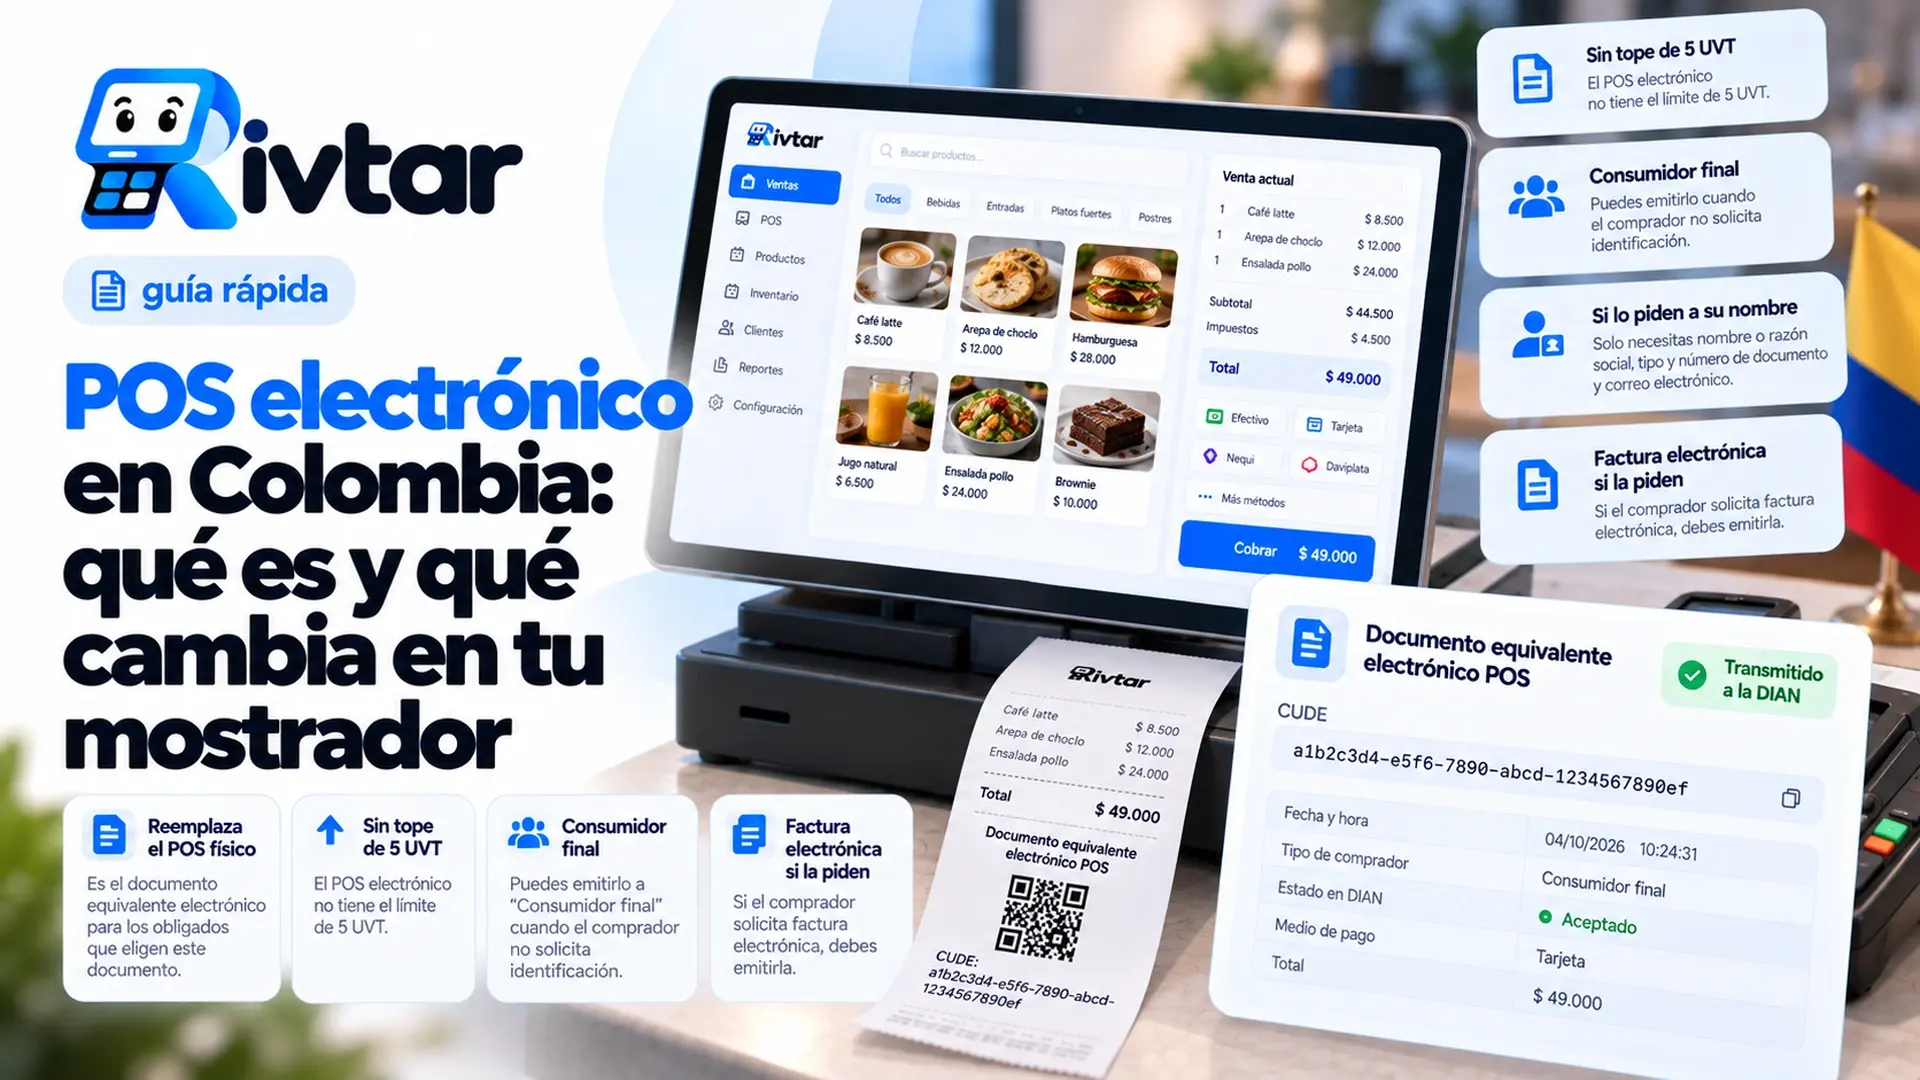
Una vez en producción, cada factura se genera, se firma y la DIAN la valida antes de que llegue a tu cliente. Si vendes en mostrador y no quieres hacer una factura por cada tinto o cada par de medias, existe el documento equivalente electrónico tiquete POS, que tiene su propia numeración.
¿Solución gratuita o proveedor?
La solución gratuita de la DIAN no tiene límite de documentos y la DIAN te entrega sin costo el certificado de firma digital. Para un negocio que emite pocas facturas al mes, como un taller que factura a tres clientes corporativos, puede bastar.
El problema aparece con el volumen. Si vendes 150 veces al día en un mostrador, digitar cada documento en un portal aparte de tu caja es una receta para errores y filas. Ahí suele tener más sentido un proveedor tecnológico conectado a tu sistema de ventas, aunque tenga un costo mensual. Nuestra opinión: elige pensando en cómo vendes, no solo en lo que cuesta.
Errores comunes
Creer que "no responsable" significa "nunca facturo". Lo es solo mientras cumplas todas las condiciones. Revísalas cada año, y más si abres otro punto o cambias la forma en que recibes pagos.
Dejar vencer o agotar la numeración. La autorización tiene rango y vigencia. Si se acaba en plena temporada, no puedes facturar hasta que tengas una nueva. Pon un recordatorio cuando te quede una parte del rango.
Intentar "borrar" una factura. Una factura electrónica validada no se elimina. Si te equivocaste en el valor o el cliente devolvió algo, se corrige con una nota crédito.
Pedirle datos de más al cliente. Desde la Resolución 000202 de 2025, cuando alguien pide la factura a su nombre solo puedes exigirle nombre o razón social, tipo y número de identificación, y correo electrónico. Si no la pide a su nombre, va a consumidor final.
Olvidar el documento soporte. Cuando le compras a alguien que no está obligado a facturar (el señor que te trae los huevos, la persona que te pinta el local), eres tú quien debe generar el documento soporte electrónico para poder tomar esa compra como costo.
Dejarlo para después. No facturar estando obligado puede costar caro: el Estatuto Tributario contempla incluso el cierre del establecimiento por tres días.
Esto es información general; si tienes dudas sobre tu caso, consulta con un contador.
Si llevas tus ventas e inventario en un sistema como Rivtar, tener productos, clientes y cobros en orden hace que cualquier solución de facturación que elijas sea más fácil de alimentar y de cuadrar al final del mes.
Preguntas frecuentes
¿Una persona natural con un negocio pequeño tiene que facturar electrónicamente?
Depende. Si cumples todas las condiciones para no ser responsable de IVA (entre ellas, ingresos por debajo de 3.500 UVT, unos $183,3 millones con la UVT de 2026, y un solo establecimiento), no estás obligada. Si falla alguna, o si estás en el Régimen Simple, sí.
¿Cuánto cuesta facturar electrónicamente?
La solución de la DIAN es gratuita, incluida la firma digital. Los proveedores tecnológicos cobran según el plan y el volumen. El costo real incluye también el tiempo que te toma emitir cada documento.
¿Qué es la resolución de numeración?
Es la autorización que te da la DIAN para usar un prefijo y un rango de números en tus facturas. Se pide en el sistema MUISCA y tiene vigencia, así que conviene vigilarla.
Si estoy en el Régimen Simple, ¿tengo que facturar?
Sí. La factura electrónica es una de las obligaciones de los inscritos en el RST, y la DIAN indica que debes tenerla dentro de los dos meses siguientes a tu inscripción.
Fuentes
- DIAN, normograma: Resolución 000165 de 2023 (obligados y no obligados a facturar)
- DIAN: Proceso de registro y habilitación como facturador electrónico
- DIAN: Numeración habilitación
- DIAN: ¿Cómo puedes facturar electrónicamente?
- DIAN: Facturación gratuita DIAN
- DIAN: Documento soporte con sujetos no obligados a expedir factura de venta
- DIAN: Obligaciones de los contribuyentes del RST
- INCP: Nuevas herramientas y mayor flexibilidad para la facturación electrónica (Resolución 000202 de 2025)
- INCP: DIAN fijó en $52.374 el valor de la UVT para el año gravable 2026
- Siempre al Día: Personas naturales obligadas a facturar en 2026
- Actualícese: Estatuto Tributario, artículo 657 (sanción de clausura del establecimiento)