POS electrónico en Colombia: qué es y qué cambia en tu mostrador
Qué es el documento equivalente electrónico tiquete POS, quién debe expedirlo, por qué ya no aplica el tope de 5 UVT y cuándo dar factura electrónica.
Por Breitmary Guerrero, Marketing en Rivtar · · Actualizado el · 6 min de lectura
Son las 7:30 de la mañana, la fila del café llega hasta la puerta y alguien te pide: "¿Me lo sacas a nombre de la empresa?". Tu cajero duda, imprime la tirilla de siempre y el cliente se va con un papel que a su contador no le sirve. Esa escena se repite en muchos mostradores y casi siempre nace de la misma confusión: el tiquete POS de antes y el POS electrónico de ahora no son la misma cosa.
Vamos por partes, sin jerga de más.
Qué es el POS electrónico
Su nombre formal es largo: documento equivalente electrónico tiquete de máquina registradora con sistema P.O.S. La DIAN lo creó con la Resolución 000165 de 2023, que hoy está compilada en la Resolución 000227 de 2025, la llamada Resolución Única en materia tributaria.
En la práctica funciona parecido a la factura electrónica. Tu sistema genera el documento, lo firma, lo transmite a la DIAN y le entrega al cliente su comprobante. En lugar del CUFE de la factura, lleva un código propio llamado CUDE. La DIAN reconoce doce tipos de documentos equivalentes electrónicos (boletas de cine, tiquetes de transporte, peajes y otros); el POS es el que te toca si vendes en un mostrador.
El papel ya quedó atrás. La Resolución 000008 de 2024 fijó el calendario: los grandes contribuyentes debían pasarse al POS electrónico desde el 1 de mayo de 2024, los declarantes de renta desde el 1 de junio y los demás desde el 1 de julio de ese año. En 2026 no hay periodo de transición: si estás obligado a facturar y entregas tiquetes POS, deben ser electrónicos.
Quién tiene que expedirlo
Lo expiden quienes están obligados a facturar y, en vez de hacer una factura electrónica por cada venta del mostrador, prefieren entregar un tiquete. Estar obligado a facturar incluye a los responsables de IVA, a los responsables del impuesto nacional al consumo (INC), a los inscritos en el Régimen Simple y, en general, a comerciantes y prestadores de servicios.
El POS electrónico es una opción, no una obligación adicional. Si prefieres hacer factura electrónica a todas tus ventas, puedes.
Y si eres una persona natural que no está obligada a facturar (por ejemplo, porque cumples todas las condiciones para no ser responsable de IVA ni de INC), no tienes que expedirlo. Ojo con un detalle: si decides facturar de forma voluntaria, quedas sujeto a las mismas reglas que los obligados.
¿Y el tope de 5 UVT?
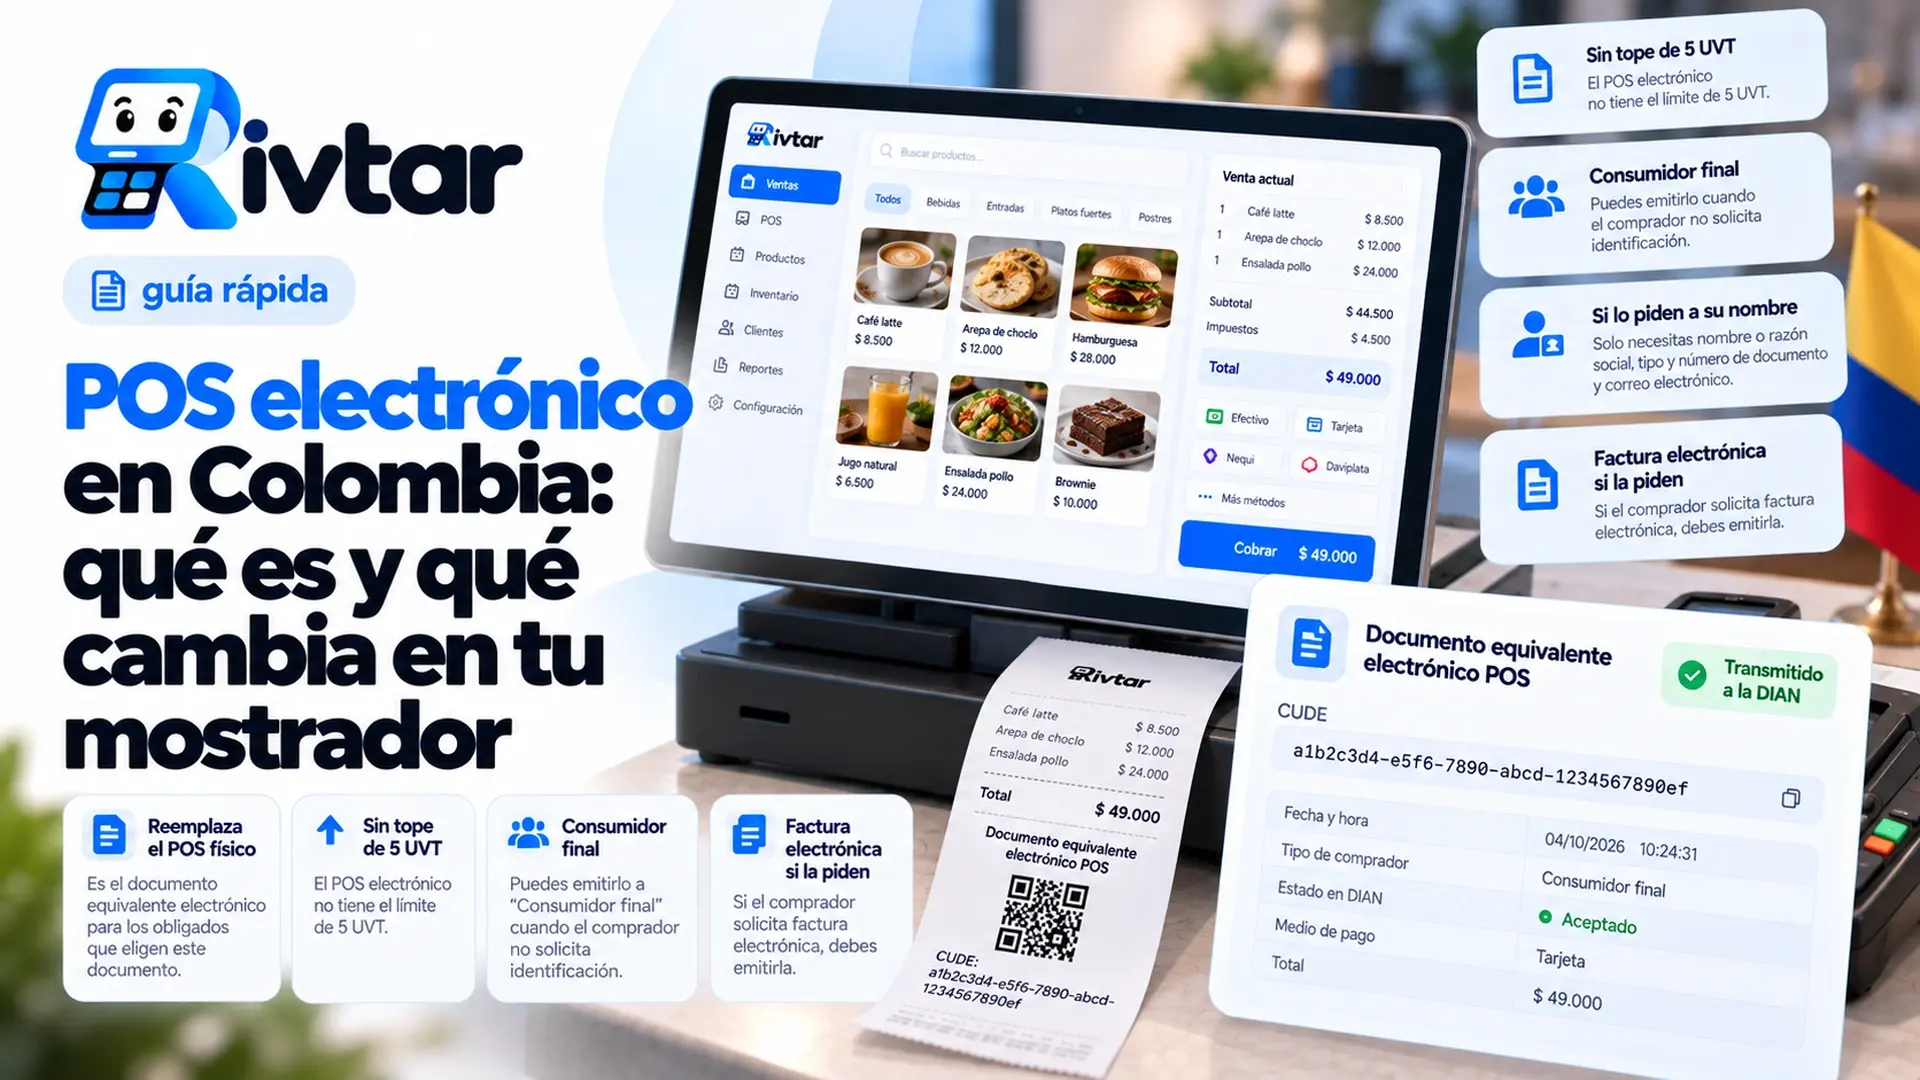
Aquí está la confusión más común. El tiquete POS en papel tenía un límite: una venta de más de 5 UVT no se podía soportar con tirilla. Con la UVT de 2026 en $52.374, ese tope serían $261.870, y todavía hay quien lo repite como si siguiera vigente.
Para el POS electrónico, la regla de la DIAN dice que quien lo expide puede hacerlo "independientemente del valor de la operación". Un tinto de $3.000 y un pedido de refrigerios de $900.000 para una oficina pueden ir, los dos, en un POS electrónico.
Qué cambia en el día a día de un café o una tienda
Pongamos que tienes una panadería en Bucaramanga con unas 200 ventas en la mañana. Casi todas son a personas que no piden nada a su nombre, y unas pocas son de clientes que sí necesitan el soporte. Esto es lo que cambia:
- Software y numeración. Tu sistema de caja tiene que emitir el documento electrónico, directamente o a través de un proveedor tecnológico, y necesitas una autorización de numeración para el POS, distinta de la que usas para las facturas electrónicas.
- Productos bien descritos. El documento debe indicar cantidad, unidad de medida, descripción y códigos que identifiquen lo vendido. Un botón que dice "Varios" en la caja ya no sirve. Esto obliga a tener el catálogo ordenado.
- Consumidor final por defecto. Si el cliente no pide el documento a su nombre, se expide a "consumidor final" y no tienes que pedirle ningún dato.
- Solo tres datos cuando los piden. Desde la Resolución 000202 de 2025, si el cliente quiere el documento a su nombre, solo puedes exigirle nombre o razón social, tipo y número de identificación, y correo electrónico. Nada de dirección, teléfono ni obligarlo a descargar una aplicación.
- Devoluciones con nota de ajuste. Si hay que corregir o devolver, se hace con una nota de ajuste al documento equivalente, no borrando el tiquete.
Un consejo práctico: pregunta antes de cobrar, no después. "¿Lo necesitas a nombre de alguien?" toma dos segundos y te ahorra rehacer documentos con la fila esperando.
POS electrónico o factura electrónica: cuándo usar cada uno
Piensa en tres situaciones que vas a ver todos los días.
Si el cliente no pide nada, le entregas el POS electrónico a consumidor final. Para ti es el soporte de la venta. Para él no sirve como soporte de costos ni de impuestos descontables, porque no está identificado.
Si el cliente da sus datos, el POS electrónico con su nombre y número de identificación le da derecho, cumpliendo los demás requisitos de la ley, a tratar la compra como costo o deducción en renta y a descontar el IVA cuando aplique. Esa es una diferencia grande con la tirilla de papel, que no servía para eso.
Si el cliente pide factura electrónica, se la expides. El comprador puede exigirla sin importar el monto, y quien está obligado a facturar tiene que atender esa solicitud. Hay empresas cuyos procesos internos solo aceptan factura; no vale la pena discutirlo en la caja.
Errores que vemos con frecuencia
El primero es seguir usando la registradora vieja que imprime tirillas sin transmitir nada. Si estás obligado a facturar, eso ya no cumple.
El segundo es irse al otro extremo y pedirle la cédula a cada cliente "por si acaso". No hace falta: el consumidor final existe justamente para las ventas en las que nadie pide el documento a su nombre.
El tercero es negarse a facturar porque "la compra es muy pequeña". El monto no es excusa ni para el POS electrónico ni para la factura.
Y el cuarto, muy común en cafés y panaderías, es tener productos sin nombre claro ni código. Además de complicar el documento electrónico, te deja sin saber qué se vende de verdad.
Esto es información general; si tienes dudas sobre tu caso, consulta con un contador.
En Rivtar vemos que el orden del catálogo (nombres claros, códigos y unidades de medida) resuelve buena parte de estos enredos antes de que lleguen a la caja, sin importar con qué proveedor emitas tus documentos.
Preguntas frecuentes
¿El POS electrónico tiene un tope de valor en 2026?
No. El límite de 5 UVT (unos $261.870 con la UVT de 2026) era del tiquete POS en papel. El documento equivalente electrónico se puede expedir sin importar el valor de la venta.
¿Tengo que pedirle la cédula a todos mis clientes?
No. Si el cliente no pide el documento a su nombre, se expide a consumidor final. Si lo pide, solo puedes exigir nombre o razón social, tipo y número de identificación, y correo electrónico.
Si no estoy obligado a facturar, ¿debo expedir POS electrónico?
No. El POS electrónico es para quienes están obligados a facturar. Si facturas de manera voluntaria, en cambio, quedas sujeto a las mismas obligaciones.
¿Qué hago si el cliente me pide factura electrónica en lugar del tiquete?
Expídela. El comprador tiene derecho a pedir la factura electrónica de venta sin importar el monto de la compra.
Fuentes
- DIAN: Documento Equivalente Electrónico (micrositio del Sistema de Facturación Electrónica)
- DIAN, normograma: Resolución 000165 de 2023 (compilada en la Resolución 000227 de 2025)
- INCP: DIAN modifica el calendario de implementación del P.O.S. y demás documentos equivalentes (Resolución 000008 de 2024)
- INCP: Nuevas herramientas y mayor flexibilidad para la facturación electrónica (Resolución 000202 de 2025)
- INCP: DIAN expidió su Resolución Única en Materia Tributaria, Aduanera y Cambiaria (Resolución 000227 de 2025)
- INCP: DIAN fijó en $52.374 el valor de la UVT para el año gravable 2026
- Gerencie: Facturación P.O.S. (actualizado en 2026)