Cómo cobrar en dólares y bolívares sin enredos en tu caja
Precios en dólares, cobro en bolívares a la tasa BCV, pagos mixtos, vueltos y cierre por moneda: una guía práctica y lo que exige la factura.
Por Breitmary Guerrero, Marketing en Rivtar · · Actualizado el · 6 min de lectura
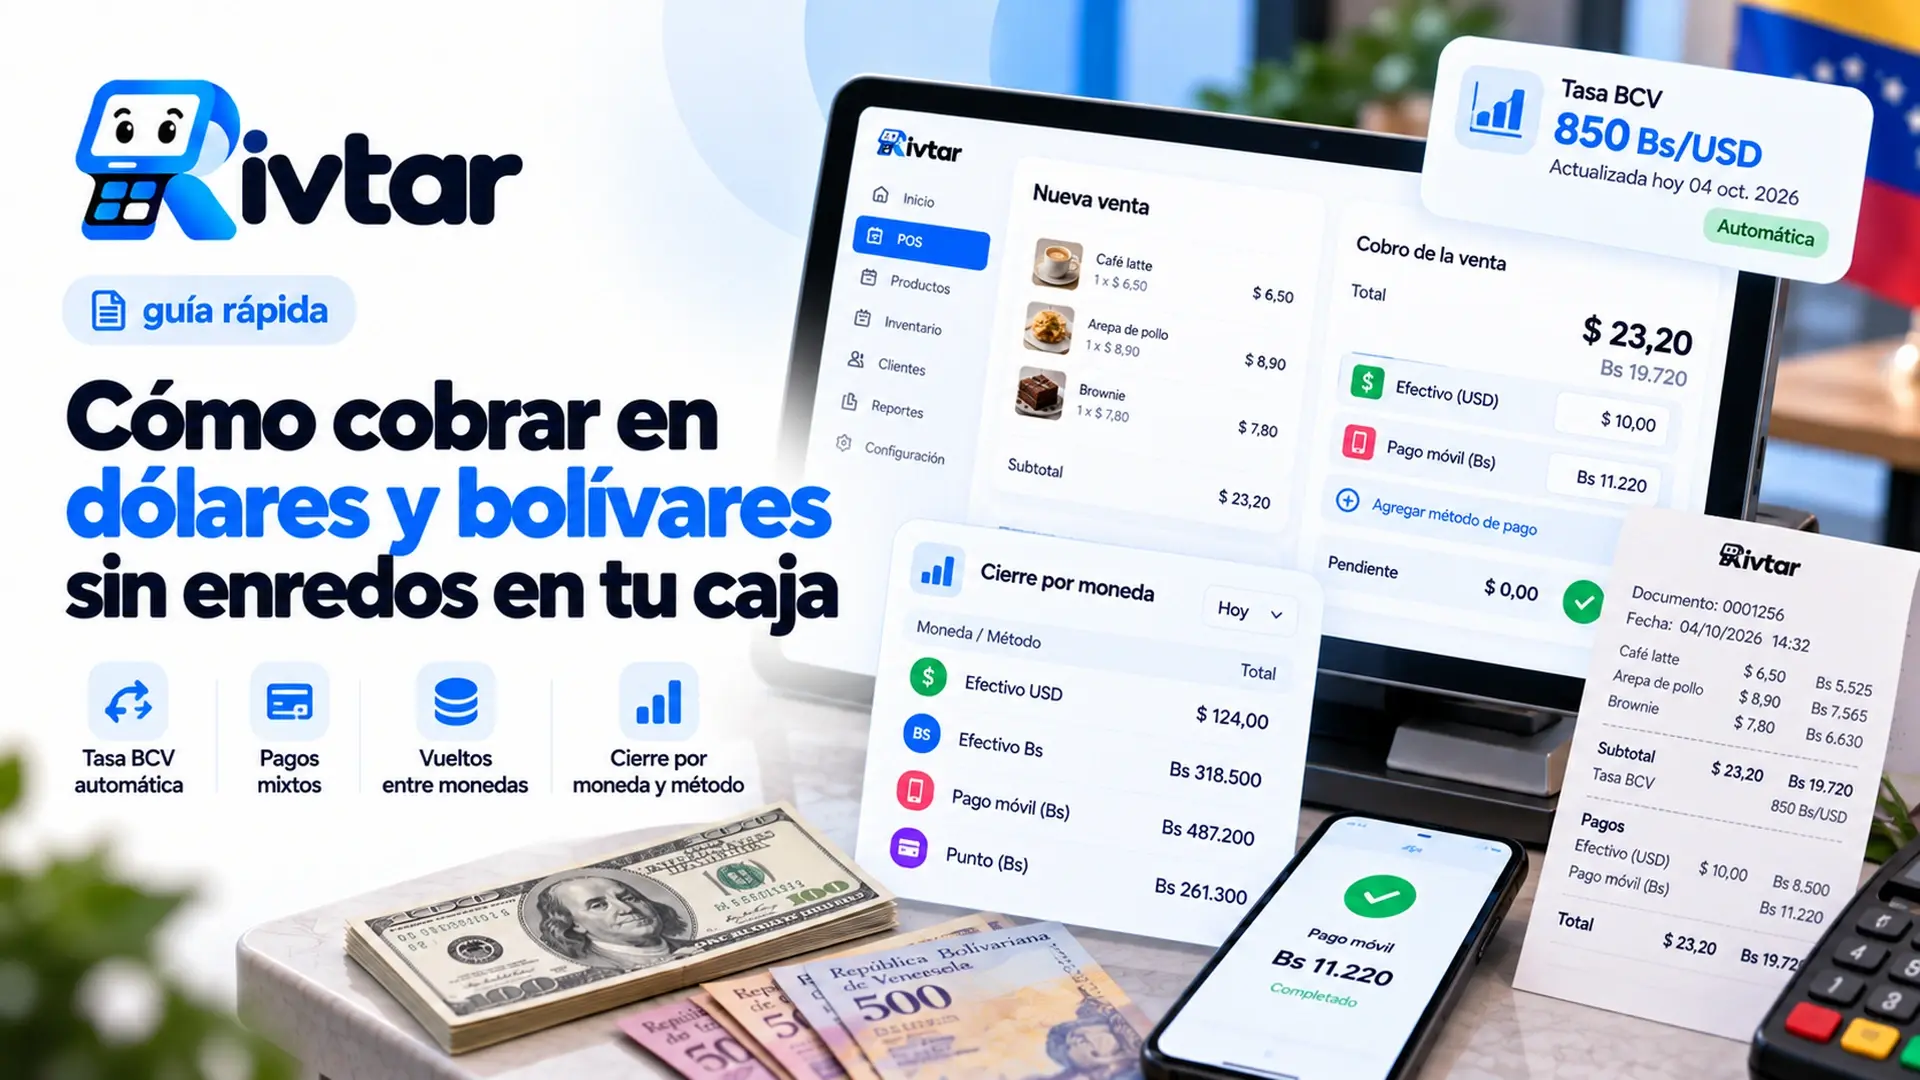
Son las 7 de la noche en un kiosco de Maracaibo. Cuentas los dólares y sobran 7,50. Cuentas los bolívares y faltan 6.375. Si lo conviertes todo a la tasa del día, "cuadra". Pero no cuadra: en algún momento del día diste un vuelto en bolívares y lo anotaste como vuelto en dólares.
Cobrar en dos monedas es parte de la rutina de casi cualquier negocio en Venezuela. El problema casi nunca es la matemática; es no tener reglas claras para la tasa, los pagos mixtos, los vueltos y el cierre. Esta guía es para ponerlas.
Precio en dólares, cobro a la tasa BCV del día
Muchos negocios fijan sus precios en dólares y cobran en bolívares al cambio del día. Eso tiene base: el Convenio Cambiario N° 1 del BCV, de 2018, dice que cuando una obligación se pacta en moneda extranjera como moneda de cuenta, puede pagarse en esa moneda o en bolívares, al tipo de cambio vigente para la fecha del pago.
¿Qué tasa? La del BCV. El mismo convenio establece que el tipo de cambio de referencia que publica el BCV es el de referencia de mercado "a todos los efectos". Y la Sundde exige exhibir la tasa oficial del BCV en los comercios; en diciembre de 2025 aprobó un formato oficial con código QR que debe colocarse en un lugar visible para el público.
Un ejemplo con una tasa inventada de Bs 850 por dólar (usa siempre la publicada por el BCV para ese día):
- Café con leche: $1,50, es decir, Bs 1.275,00.
- Pastelito: $1,00, es decir, Bs 850,00.
Dos hábitos ahorran muchos dolores de cabeza. Actualiza la tasa una sola vez al día, a la misma hora, y deja escrito en la caja cuál estás usando. Así nadie cobra con la de ayer.
¿Y los fines de semana?
La Ley del IVA, en su artículo 25, dice que cuando la base imponible está en moneda extranjera se calcula su equivalencia en bolívares al tipo de cambio del día en que ocurre la venta; y si ese día no es hábil para el sector financiero, se usa el vigente en el día hábil siguiente. Como el BCV suele publicar por adelantado la tasa del próximo día hábil, un sábado ya conoces la del lunes.
Lo que exige la factura cuando el precio está en divisas
Aquí no hay mucho margen. La Providencia SNAT/2011/00071, que regula la emisión de facturas, dice que en las operaciones gravadas con IVA cuyo precio se haya expresado en moneda extranjera deben constar ambas cantidades, en divisa y en bolívares, con el monto total y el tipo de cambio aplicable. Lo pide tanto para facturas en formas libres (artículo 13, numeral 14) como para máquinas fiscales (artículo 14, numeral 9).
La Ley del IVA va en la misma línea para las operaciones pagadas en divisas: la factura debe expresarse en la moneda en que se pagó y en su equivalente en bolívares, con el tipo de cambio, la base imponible, el impuesto y el monto total.
Con la tasa de ejemplo de Bs 850, una venta gravada de $20 se vería así:
| Concepto | USD | Bs |
|---|---|---|
| Base imponible 16% | 20,00 | 17.000,00 |
| IVA 16% | 3,20 | 2.720,00 |
| Total | 23,20 | 19.720,00 |
| Tipo de cambio aplicado | 850,00 Bs/USD |
¿Qué día manda para la tasa? El de la venta. La Ley del IVA considera ocurrida la venta cuando se emite la factura, se paga o se entrega el bien, lo que pase primero. Si facturas hoy y te pagan dentro de una semana, habla con tu contador sobre cómo tratar la diferencia de cambio.
Pagos mixtos: una venta, varios cobros
El cliente del ejemplo quiere pagar los $23,20 con un billete de $10 y el resto por pago móvil. El resto son $13,20, que a Bs 850 son Bs 11.220,00.
Lo importante es registrarlo como una sola venta con dos cobros: $10 en efectivo y Bs 11.220 por pago móvil. Si lo anotas como dos ventas separadas, o si registras todo "en bolívares" aunque entró un billete, el cierre de la noche no va a coincidir con lo que hay en la gaveta.
Dos detalles más:
- El precio no cambia según cómo te paguen. Según la guía de Gálac sobre inspecciones de la Sundde, no se pueden fijar precios distintos ni recargos por la forma de pago. Nada de "$10 en efectivo o $12 si es por punto".
- Si tu negocio es sujeto pasivo especial, la parte que te pagan en efectivo en divisas genera IGTF de 3%, que debes percibir y mostrar en la factura. Si no eres especial, no te toca.
El vuelto en otra moneda
Pongamos que la cuenta es de $12,50 y el cliente paga con un billete de $20. No tienes dólares sueltos, así que das el vuelto en bolívares: $7,50 a Bs 850 son Bs 6.375,00.
Así se registra bien: entran $20 y salen Bs 6.375. Así se registra mal: "vuelto de $7,50". Con el registro malo, el sistema cree que tienes $7,50 menos de los que realmente hay y Bs 6.375 más. Es exactamente el descuadre del kiosco de Maracaibo del comienzo.
Algunas reglas que funcionan:
- Arranca el día con un fondo de caja contado en cada moneda, con billetes pequeños y algo de bolívares para vueltos.
- Calcula el vuelto siempre con la tasa del día que tienes publicada.
- Si hay que redondear, decide una regla y aplícala igual con todos los clientes.
Cerrar la caja por moneda
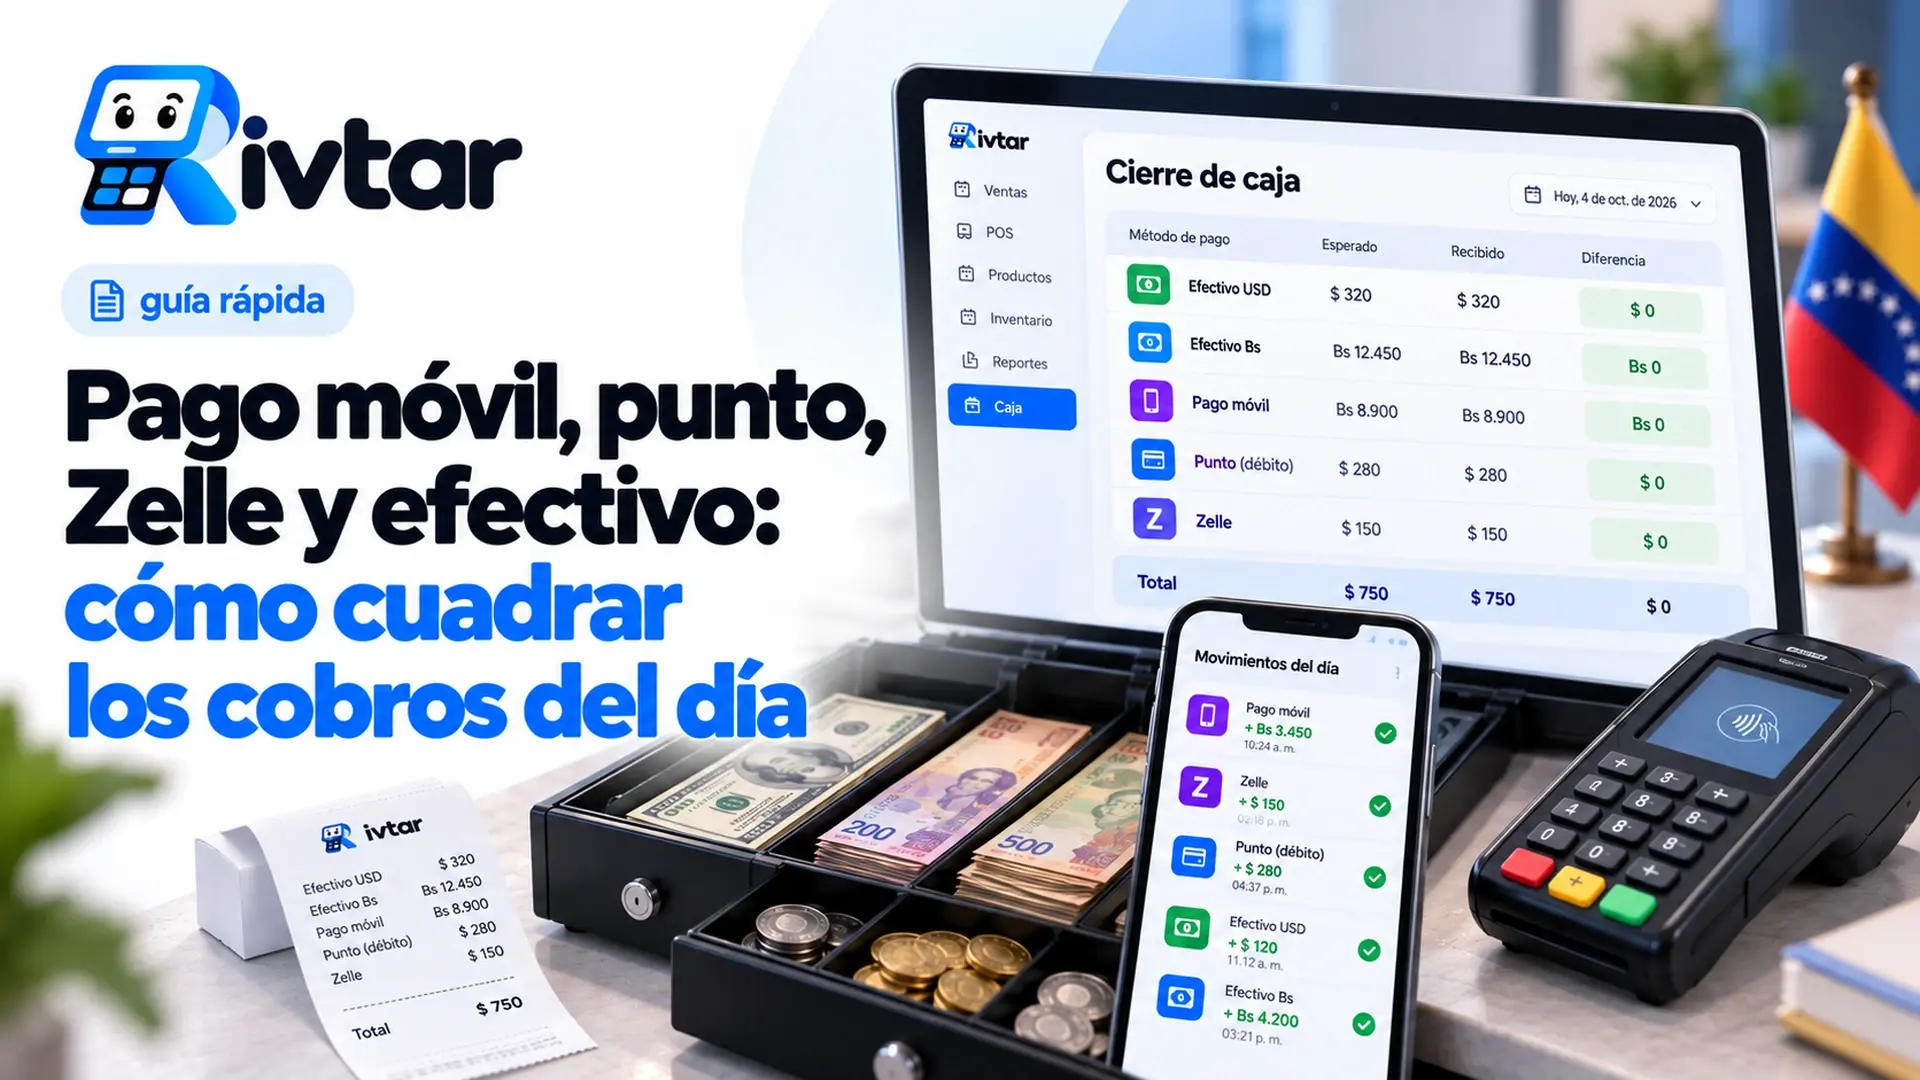
El error más común es convertir todo a una sola moneda antes de comparar. Así, un sobrante en dólares tapa un faltante en bolívares y nunca te enteras de qué pasó. Cierra por moneda y por método:
- Cuenta el efectivo en dólares y compáralo con lo que dice tu sistema.
- Cuenta el efectivo en bolívares y compáralo por separado.
- Revisa los pagos móviles y las transferencias en la app o el estado de cuenta del banco, no en capturas de pantalla.
- Cierra el lote del punto de venta y compara el total.
- Anota cada diferencia en su moneda, sin compensar una con otra.
- Guarda la tasa BCV que usaste ese día junto con el cierre.
Con este orden, el descuadre del comienzo se ve de inmediato: sobran $7,50 y faltan Bs 6.375, justo el equivalente de un vuelto mal registrado.
En Rivtar la caja trabaja con precios en dólares y su equivalente en bolívares a la tasa BCV, y registra cada cobro con su método: efectivo en dólares o bolívares, pago móvil o Zelle. Con los reportes del día, cuadrar por moneda deja de ser una pelea con la calculadora.
Esto es información general; si tienes dudas sobre tu caso, consulta con un contador.
Preguntas frecuentes
¿Puedo cobrar más caro si me pagan en bolívares o por punto?
No. Según la guía de Gálac sobre las inspecciones de la Sundde, no se permiten precios diferenciados ni recargos según la forma de pago.
¿Qué tasa uso para facturar un domingo?
El artículo 25 de la Ley del IVA dice que, si la venta ocurre en un día no hábil para el sector financiero, se usa el tipo de cambio vigente del día hábil siguiente.
¿La factura tiene que mostrar el precio en bolívares si vendo en dólares?
Sí. La Providencia 00071 pide que consten ambas cantidades, en divisa y en bolívares, con el tipo de cambio aplicado.
¿El vuelto también se calcula con la tasa BCV?
Sí. La Sundde recuerda que las transacciones deben hacerse al tipo de cambio oficial, y el vuelto es parte de la misma transacción.
Fuentes
- IVECOFI: Providencia SNAT/2011/00071, Normas Generales de Emisión de Facturas y otros Documentos
- Ley que establece el Impuesto al Valor Agregado, texto de la reforma de 2020 (Asamblea Nacional)
- Banco Central de Venezuela: Convenio Cambiario N° 1 del 7 de septiembre de 2018
- El Nacional: El nuevo formato con código QR para exhibir la tasa oficial del BCV en comercios
- Gálac: Inspecciones de la SUNDDE, guía de cumplimiento
- Gálac: IGTF, divisas y pagos en efectivo, wallets y criptoactivos