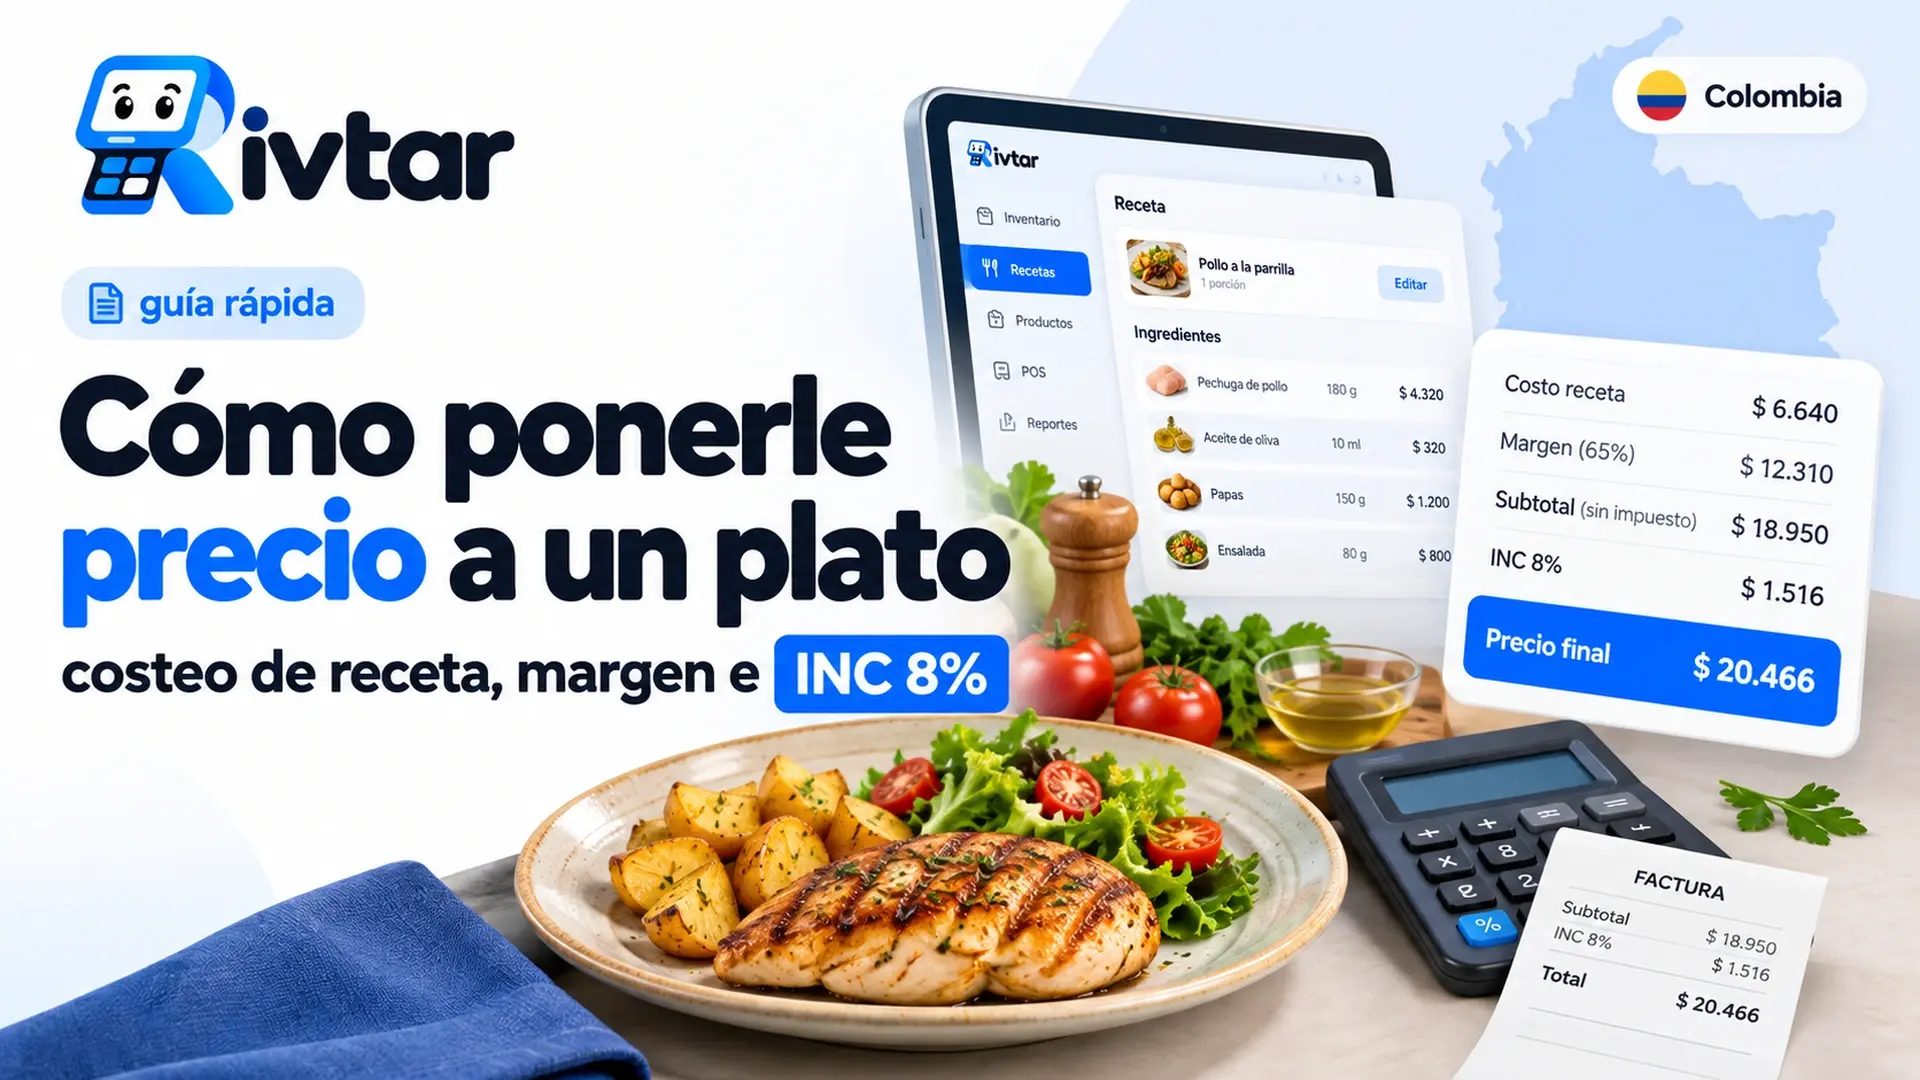
Cómo ponerle precio a un plato: costeo de receta, margen e INC
Costea tu receta, fija el costo de comida, no confundas margen con markup e incluye bien el impuesto al consumo del 8%. Con ejemplos en pesos colombianos.
Por Breitmary Guerrero, Marketing en Rivtar · · Actualizado el · 6 min de lectura
Subió la leche, subió el café en grano, subió el arriendo, y tu capuchino sigue costando lo mismo que el año pasado porque "si lo subo, la gente deja de venir". Es una duda razonable. Pero muchas veces el precio de la carta se puso a ojo, mirando lo que cobra el vecino, y nadie sabe cuánto deja de verdad cada producto.
Ponerle precio a un plato no requiere un curso de finanzas. Requiere una hoja de cálculo, una balanza y un poco de paciencia la primera vez.
Paso 1: el costeo de la receta
Todo empieza con la ficha de la receta: qué lleva, en qué cantidad y cuánto te cuesta cada ingrediente en la porción que de verdad sirves. Ojo con dos cosas que casi todo el mundo olvida.
La primera es la merma. Si compras un kilo de pechuga, no sirves un kilo: después de limpiarla y cocinarla te queda menos. Tu costo real es por gramo útil, no por gramo comprado.
La segunda es lo que se bota en el proceso: la leche que sobra en la jarra al texturizar, el primer shot que salió mal, la salsa que se queda en el tarro.
Ejemplo: un capuchino
Precios hipotéticos, para que veas el método:
- Café en grano: $64.000 el kilo, o sea $64 el gramo. Usas 18 g: $1.152.
- Leche: $4.800 el litro, $4,8 el mililitro. Sirves 180 ml, pero al texturizar se pierden unos 20, así que cuentas 200 ml: $960.
- Azúcar o endulzante y servilleta: $80.
Costo de la receta: $2.192. Si es para llevar, súmale vaso, tapa y manga.
Ejemplo: un sándwich de pollo con papas
- Pechuga: $18.000 el kilo cruda. Después de limpiar y cocinar te quedan 650 g, así que cada gramo útil cuesta unos $27,7. La porción es de 120 g: $3.323.
- Pan: $1.100.
- Queso, 30 g a $30.000 el kilo: $900.
- Verduras y salsa: $600.
- Porción de papas: $1.200.
Costo de la receta: $7.123.
Un detalle importante si eres responsable del impuesto al consumo: como no vendes con IVA, el IVA que pagas al comprar tus insumos normalmente no lo puedes descontar. Por eso los precios de compra de tu ficha deben ser los que pagas con todo e impuesto.
Paso 2: el costo de comida (food cost)
El costo de comida es qué porcentaje del precio de venta se va en ingredientes. Se calcula así:
Costo de comida = costo de la receta / precio de venta sin impuestos
Para fijar un precio, se hace al revés: decides qué porcentaje quieres y divides.
Precio sin impuestos = costo de la receta / costo de comida objetivo
No existe un porcentaje mágico que sirva para todos. Depende de tu arriendo, de tu nómina, de cuánto vendes y del tipo de negocio. Lo sano es mirar tus números y definir una meta por categoría, porque no tiene que ser igual para una bebida que para un plato fuerte.
Pongamos, como ejemplo, que tu meta es 25% para las bebidas de café y 32% para los sándwiches:
- Capuchino: $2.192 / 0,25 = $8.768 sin impuestos.
- Sándwich: $7.123 / 0,32 = $22.259 sin impuestos.
Todavía no son los precios de la carta. Falta el impuesto.
Margen y markup: la confusión que más plata cuesta
"Le gano el 50%" puede significar dos cosas muy distintas.
El markup es cuánto le sumas al costo, medido sobre el costo. El margen es cuánto te queda, medido sobre el precio de venta.
Si un producto te cuesta $10.000 y le sumas 50% (markup), lo vendes en $15.000. Te quedan $5.000, que son el 33% del precio. Tu margen es 33%, no 50%.
Para tener de verdad un margen de 50% sobre ese costo, tendrías que venderlo en $20.000. Eso es un markup de 100%.
Las dos fórmulas útiles:
- Con markup: precio = costo × (1 + markup).
- Con margen: precio = costo / (1 − margen).
El costo de comida y el margen bruto sobre ingredientes son dos caras de lo mismo: si tu costo de comida es 25%, tu margen bruto sobre ingredientes es 75%. Ese 75% no es ganancia: con él pagas arriendo, sueldos, servicios, empaques, comisiones de datáfono, y lo que queda es tu utilidad.
Paso 3: el impuesto al consumo (INC) o el IVA
En Colombia, el servicio de expendio de comidas y bebidas preparadas en restaurantes, cafeterías, autoservicios, heladerías, fruterías, pastelerías y panaderías no lleva IVA, sino impuesto nacional al consumo (INC) del 8%. Aplica igual si el cliente consume en el lugar, se lo lleva o lo pide a domicilio.
Algunas reglas que afectan tu precio:
- La base es el consumo completo, incluidas las bebidas y demás valores adicionales. La propina, que es voluntaria, no hace parte de la base.
- El precio de la carta ya debe incluir el impuesto. La ley pide que el INC esté calculado e incluido en la lista de precios al público, y que se discrimine en la factura o el tiquete.
- No todos lo cobran. Una persona natural no es responsable del INC si en el año anterior tuvo ingresos brutos de la actividad por debajo de 3.500 UVT (como referencia, $183.309.000 con la UVT de 2026) y tiene máximo un establecimiento. Si ese es tu caso, no le sumas el 8%.
- Las franquicias van por otro lado. El INC no aplica a la venta de comidas y bebidas bajo franquicia; en ese caso el servicio lleva IVA.
- Si estás en el Régimen Simple y eres responsable, el 8% se suma a tu tarifa del SIMPLE y se paga por ese mismo sistema. Tu contador te dirá cómo reflejarlo.
Cómo queda en la carta
Volvamos al capuchino. El precio sin impuestos era $8.768. Con INC: $8.768 × 1,08 = $9.469. Lo redondeas a $9.500 en la carta.
Ahora haz la cuenta al revés, que es la que importa: de esos $9.500, el precio sin impuesto es $9.500 / 1,08 = $8.796 y el INC son $704. Tu costo de comida queda en 24,9%.
Y ya que estamos: sobre esos $8.796, el margen bruto es de 75%, pero el markup es de 301%. Si alguien te dice que "le estás ganando el 300%" a un capuchino, está mirando el markup, y además se le olvida que con ese margen pagas todo lo demás.
El sándwich: $22.259 × 1,08 = $24.040, y lo pones en $24.000. Sin impuesto son $22.222, el INC es $1.778 y tu costo de comida queda en 32,1%.
El error típico
Calcular el precio "neto" y ponerlo tal cual en la carta, olvidando que el INC va incluido. Si pones el sándwich en $22.000 pensando que eso es lo que te queda, en realidad te quedan $22.000 / 1,08 = $20.370. Tu costo de comida sube a casi 35% sin que te des cuenta, y la diferencia se va en impuesto.
Paso 4: revisa cada vez que cambien los costos
Una ficha de costo que no se actualiza no sirve. Cuando cambie el precio de un insumo importante (el café, la leche, la proteína), vuelve a calcular las recetas que lo usan.
Mira también el margen en pesos y no solo en porcentaje. Un jugo con 20% de costo de comida puede dejarte menos plata por unidad que un plato con 35%. Y lo que más vendes pesa más que lo que casi nadie pide: empieza por costear tus diez productos más vendidos.
Esto es información general; si tienes dudas sobre tu caso, consulta con un contador.
Si ya llevas ventas e inventario en un sistema como Rivtar, tienes a mano los precios de compra y los productos que más se venden, que es justo lo que necesitas para arrancar tu hoja de costos.
Preguntas frecuentes
¿Qué porcentaje de costo de comida es bueno para un restaurante?
No hay uno que sirva para todos. Depende de tus gastos fijos, de tu volumen y de tu tipo de negocio. Calcula cuánto te queda después de arriendo, nómina y servicios, y desde ahí define una meta por categoría.
¿El INC se pone aparte en la carta?
No. El precio al público ya debe incluir el impuesto al consumo, y en la factura o el tiquete se discrimina cuánto corresponde al INC.
¿Si vendo para llevar o a domicilio también cobro INC?
Sí. El INC aplica al expendio de comidas y bebidas preparadas para consumo en el lugar, para llevar o a domicilio.
Mi negocio es pequeño, ¿tengo que cobrar el 8%?
Si eres persona natural, tuviste ingresos brutos de la actividad por debajo de 3.500 UVT el año anterior y tienes un solo establecimiento, no eres responsable del INC. Si no cumples alguna de esas condiciones, o si eres una sociedad, sí lo cobras.
Fuentes
- Actualícese: Estatuto Tributario, artículo 512-1 (impuesto nacional al consumo)
- Actualícese: Estatuto Tributario, artículo 512-9 (base gravable y tarifa en restaurantes y bares)
- Actualícese: Impuesto nacional al consumo, del hecho generador a la declaración
- DIAN, normograma: Concepto 2575 de 2025 (expendio de comidas y bebidas, IVA e INC)
- INCP: DIAN fijó en $52.374 el valor de la UVT para el año gravable 2026
- Actualícese: Régimen simple, tarifas, declaraciones y novedades